Witajcie,
lato jak zwykle minęło zdecydowanie za szybko, a razem z nim zakończył się trzeci kwartał 2026 roku. W poprzednim podsumowaniu pisałem, że zamierzam trochę odpocząć, zabrać do Toskanii książkę i iPada, a telefon schować głęboko, żeby przynajmniej przez chwilę nie zaglądać do giełdowych kursów. Plan udało się zrealizować… częściowo 😉
Po powrocie szybko wróciłem jednak do normalnego rytmu. Trzeci kwartał był bardzo intensywny. Przeczytałem kolejną porcję raportów okresowych, analizowałem nowe spółki i przygotowywałem materiały związane zarówno z inwestowaniem, jak i prowadzonymi przeze mnie zajęciami na ALK.
Rozpocząłem też współpracę z serwisem Stockwatch, choć określenie “rozpocząłem” pewnie warto doprecyzować – pierwsze rozmowy z Łukaszem Konopką zaczęliśmy trzy lata temu w Karpaczu 😉 Moje analizy znajdziecie w Strefie Premium, jeśli jesteście zainteresowani możecie skorzystać z linka, który daje 20% rabatu.
Na szeroko pojętym rynku natomiast trwa coś, czego przez wiele wcześniejszych lat inwestorom na GPW brakowało: hossa. Indeksy rosną, zainteresowanie giełdą jest wyraźnie większe, a rynek kapitałowy ponownie zaczyna pojawiać się w szerszej debacie gospodarczej i co jest lekko niepokojące – publicznej.
I choć oczywiście cieszę się z tych” wzrostów”, to paradoksalnie taki rynek wcale nie ułatwia mi pracy. Wręcz przeciwnie. Im dłużej trwa hossa, tym trudniej znaleźć przedsiębiorstwa, w których różnica pomiędzy ceną a wartością jest wystarczająco duża, żeby dać mi poczucie odpowiedniego marginesu bezpieczeństwa. Dlatego coraz częściej zamiast kupować… czekam. I dobrze mi z tym.
W ostatnich latach nauczyłem się, że jedną z największych przewag inwestora indywidualnego jest brak przymusu działania. Nie muszę być cały czas w „pełni zainwestowany”, nie muszę co miesiąc znajdować nowej spółki i przede wszystkim nie muszę zarabiać (choć czasem bardzo bym chciał) na każdej okazji, która pojawia się na rynku. Mogę cierpliwie czekać na swoją.
Szczegółowo skład portfela opisuję niżej. Tutaj tylko zaznaczę, że w trzecim kwartale zredukowałem o 1/4 pozycję na Scope Fluidics i dokonałem pierwszego zakupu akcji Artifex Mundi. Na warsztacie analitycznym miałem natomiast między innymi spółki Best, Elektrotim, Starbucks, Scanway i Murapol.
Zapraszam do lektury!
Łukasz
„Jeśli nie będziesz działać agresywnie, nie zarobisz pieniędzy, a jeśli nie potrafisz inwestować defensywnie, nie utrzymasz pieniędzy.”
Ray Dalio
PS
Dla tych z Was, którzy nie czytali wcześniej mojego bloga i newslettera – stosuję podejście oparte o filozofię aktywnego inwestowania w wartość. Jestem na początku drogi, której długoterminowym celem jest osiągnięcie niezależności finansowej głównie dzięki inwestycjom w publicznie notowane spółki (posiadam też udziały w prywatnych przedsiębiorstwach oraz inne aktywa finansowe). Droga ta jest kręta, wyboista i mam pełną świadomość, że czeka mnie jeszcze wiele trudnych chwil, błędów i nauki.
Skład portfela, skrótowy opis poszczególnych inwestycji oraz plany na najbliższy czas:
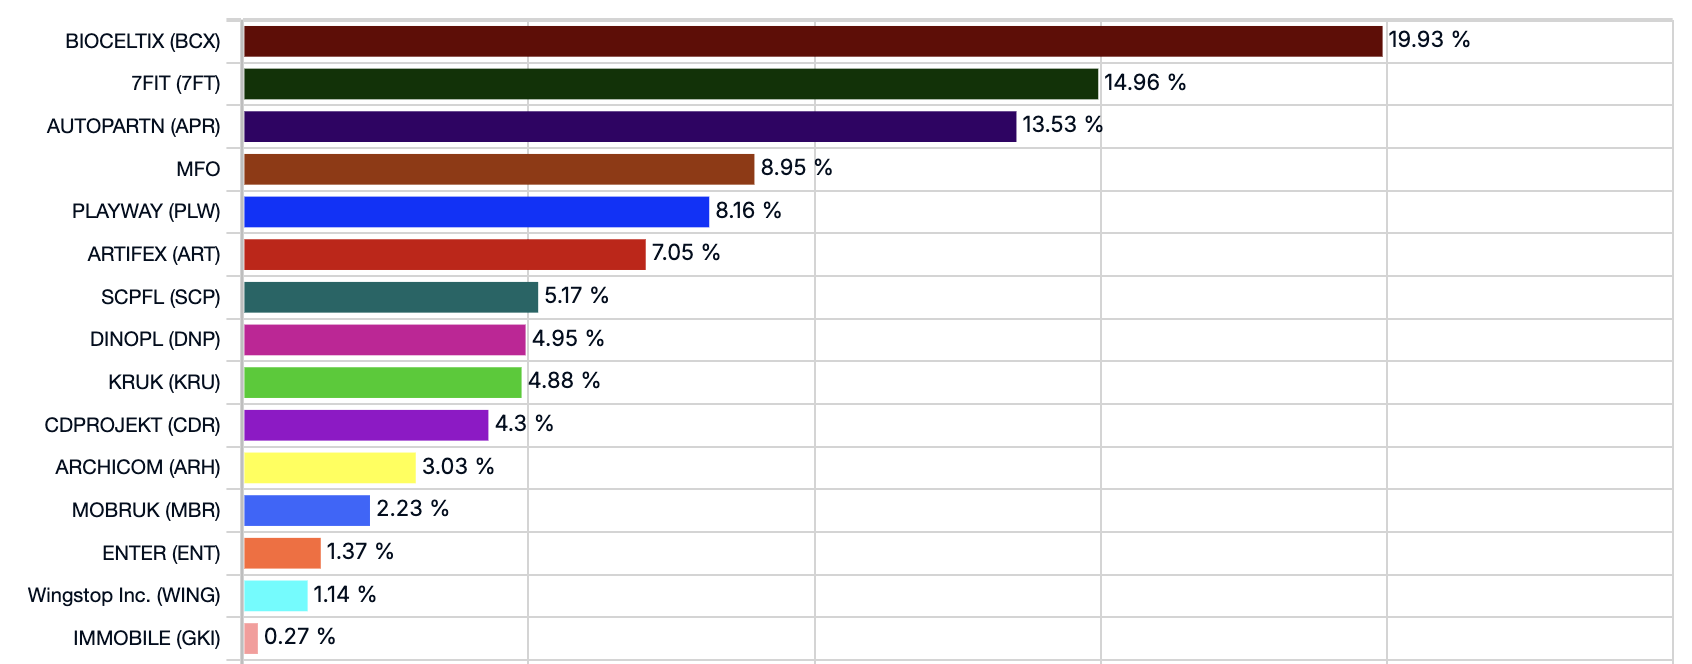
- 7FIT – stopa zwrotu na koniec trzeciego kwartału 2026: 83,3%, od początku inwestycji: 112,3%, udział w portfelu: 14,96%
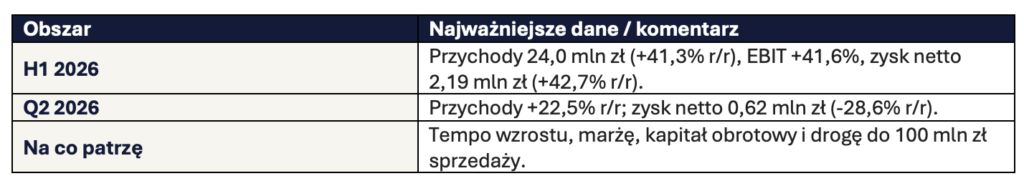
Drugi kwartał przyniósł dalszy mocny wzrost sprzedaży. Przychody wzrosły o 22,5% r/r, choć zysk netto w samym kwartale spadł do około 0,62 mln zł. Znacznie lepiej wygląda pierwsze półrocze jako całość: sprzedaż osiągnęła około 24,0 mln zł, a EBIT i zysk netto wzrosły o ponad 40% r/r. Najważniejsze jest dla mnie utrzymanie wysokiego tempa wzrostu bez pogorszenia jakości marży i bez nadmiernego pochłaniania gotówki.
7FIT traktuję jak klasycznego „fast growera”. Znam głównych akcjonariuszy, współpracuję ze spółką handlowo i mam możliwość obserwowania jej rozwoju z bliska. Celem jest wzrost biznesu o około 20% rocznie, a 100 mln zł przychodów traktuję jako pierwszy duży kamień milowy, a nie punkt końcowy. W średnim i długim terminie jestem spokojny, ale będę pilnował przede wszystkim kapitału obrotowego, cen surowców, siły nabywczej konsumenta oraz tego, aby spółka nie dała się wciągnąć w kosztowną walkę cenową lub marketingową.
- Artifex Mundi – stopa zwrotu na koniec trzeciego kwartału 2026: -1,19%, od początku inwestycji: -1,19%, udział w portfelu: 7,05%
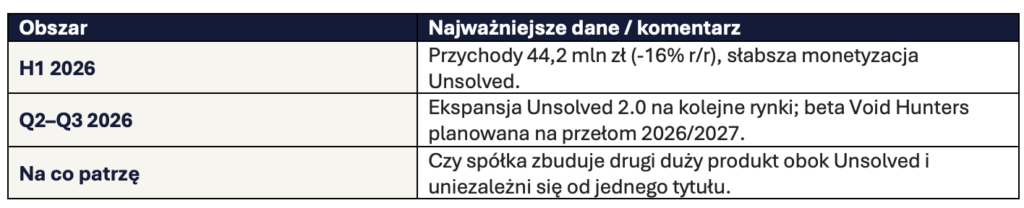
Nowa pozycja w portfelu. Pierwsze półrocze było słabsze przychodowo, głównie z powodu niższej monetyzacji Unsolved. Jednocześnie spółka prowadzi ważną zmianę produktową: rozwija Unsolved 2.0 na kolejnych rynkach i przygotowuje drugi duży projekt – Void Hunters. Beta nowej gry ma pojawić się na przełomie 2026 i 2027 roku, a premiera planowana jest na 2027 rok. To właśnie Void Hunters ma pokazać, czy Artifex potrafi zbudować drugi istotny silnik wyników.
Unsolved ma nadal generować gotówkę i finansować rozwój, ale długoterminowo nie chcę posiadać biznesu zależnego od jednego produktu. Kluczowe będzie stworzenie kilku skalowalnych źródeł przychodów. Spółką zainteresowałem się po spotkaniu członków Forum Portalu Analiz w Bydgoszczy, gdzie miałem okazję porozmawiać o niej z kilkoma bardzo dobrymi inwestorami i skonfrontować ich tezy z własną analizą.
- Archicom – stopa zwrotu na koniec trzeciego kwartału 2026: 11,9%, od początku inwestycji: 11,68%, udział w portfelu: 3,03%
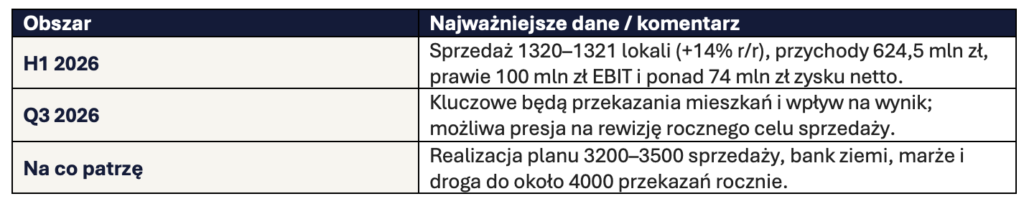
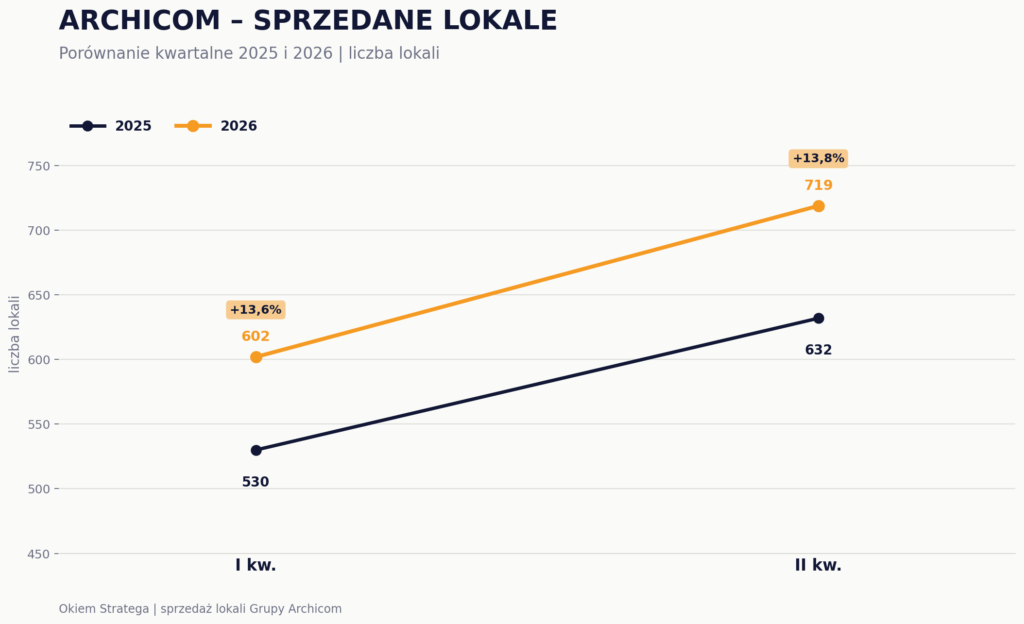
W II kwartale Archicom sprzedał 719 mieszkań, a po pierwszym półroczu łącznie 1320 lokali, czyli około 14% więcej r/r. Wyniki H1 były bardzo mocne: 624,5 mln zł przychodów, niemal 100 mln zł EBIT i ponad 74 mln zł zysku netto. W III kwartale wyraźnie wzrosła liczba przekazań lokali, dlatego oczekuję mocnej poprawy wyników finansowych zarówno r/r, jak i k/k. Jednocześnie realizacja całorocznego celu sprzedaży 3200-3500 mieszkań wymaga bardzo silnego IV kwartału, więc nie zdziwiłaby mnie korekta prognoz.
Najważniejszy pozostaje plan dojścia do około 4000 przekazań mieszkań rocznie i wejścia do ścisłej czołówki krajowych deweloperów. Wzrost skali powinien przełożyć się na wyższe zyski i dywidendy, ale wymaga też konsekwentnej rozbudowy banku ziemi i rozsądnego finansowania. Nadal zakładam, że w perspektywie 3-5 lat inwestycja ma potencjał co najmniej podwojenia wartości.
- Auto Partner – stopa zwrotu na koniec trzeciego kwartału 2026: 81,15%, od początku inwestycji: 67,8%, udział w portfelu: 13,53%
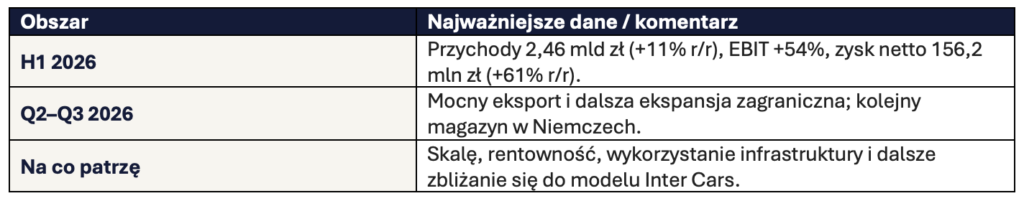
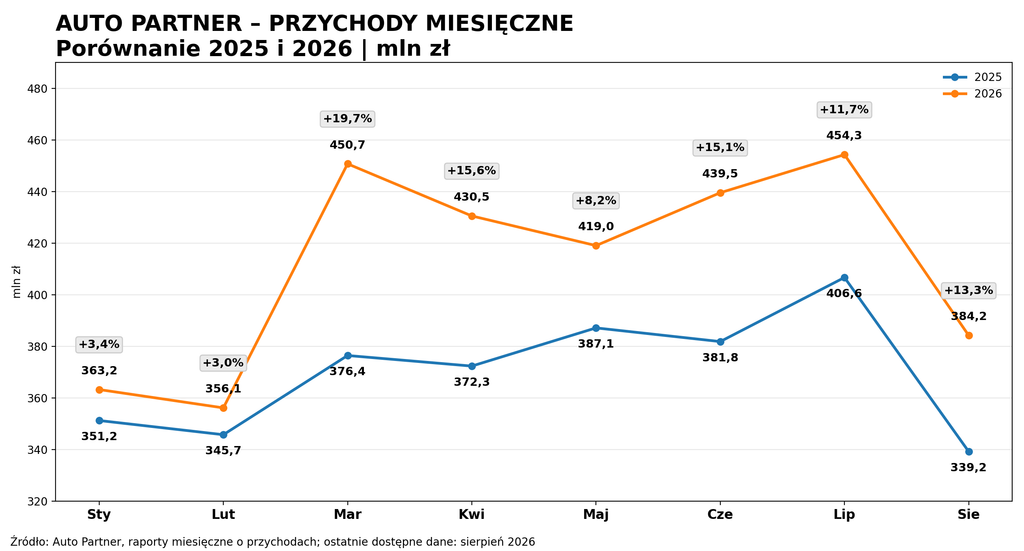
Pierwsze półrocze było bardzo mocne: przychody wzrosły o około 11%, zysk brutto ze sprzedaży o ponad 20%, EBIT o ponad 50%, a zysk netto o około 60% r/r. W lipcu i sierpniu utrzymywały się dwucyfrowe dynamiki sprzedaży. Istotnym wydarzeniem było też wynajęcie nowego magazynu w zachodnich Niemczech, co potwierdza coraz większe znaczenie ekspansji na rynki Europy Zachodniej.
Auto Partner idzie ścieżką podobną do tej, którą wcześniej przeszedł Inter Cars: buduje skalę, logistykę, zapasy i coraz większy biznes eksportowy. To potencjalny multibagger, ale taki wzrost wymaga kapitału – przede wszystkim na zapasy, magazyny i logistykę. Sprzyjające otoczenie cenowe w częściach samochodowych powinno dodatkowo wspierać marże. Chcę przede wszystkim widzieć kroczący, długoterminowy wzrost biznesu i wartości wewnętrznej, a nie jednorazowy skok wyników.
- Bioceltix – stopa zwrotu na koniec trzeciego kwartału 2026: -2,19%, od początku inwestycji: 14,81%, udział w portfelu: 19,93 %
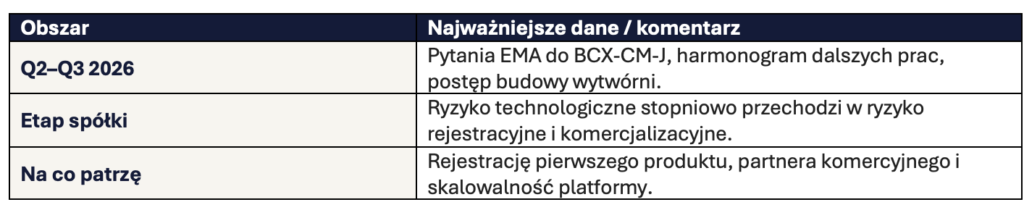
W przypadku Bioceltix rachunek wyników nadal ma znaczenie drugorzędne. W lipcu EMA przesłała spółce listę pytań dotyczącą dokumentacji rejestracyjnej BCX-CM-J, a po jej analizie spółka przedstawiła harmonogram dalszych prac. Równolegle postępuje projekt własnej wytwórni. Ryzyko technologiczne coraz bardziej zamienia się więc w ryzyko regulacyjne, produkcyjne i komercjalizacyjne.
Najważniejsze pozostają rejestracja pierwszego produktu i wybór partnera komercjalizacyjnego. Długoterminowo inwestuję jednak nie tylko w pojedynczy lek, lecz w platformę komórkową, którą można potencjalnie wykorzystać w kolejnych wskazaniach. Potencjalna nagroda jest bardzo duża, ale równie realne pozostają opóźnienia, wymagania regulatora i potrzeba dodatkowego finansowania.
- CD Projekt – stopa zwrotu na koniec drugiego kwartału 2026: 7,68%, od początku inwestycji: 7,68%, udział w portfelu: 4,3%
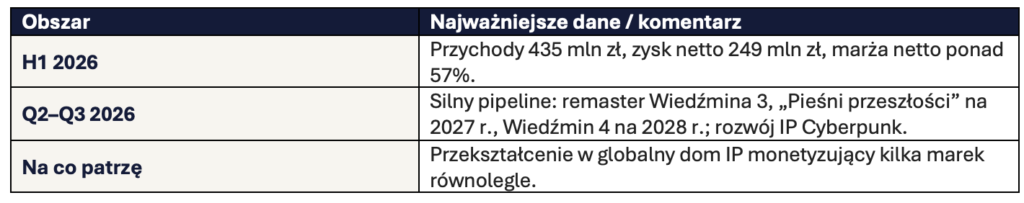
Pierwsze półrocze było finansowo mocne: około 435 mln zł przychodów i 249 mln zł zysku netto. Jeszcze ważniejszy jest jednak pipeline. Spółka pracuje nad Wiedźminem 4 i Cyberpunkiem 2, zapowiedziała nowe płatne rozszerzenie do Wiedźmina 3, a starsze tytuły nadal dobrze monetyzują się podczas kolejnych promocji. Dodatkowym elementem budowania wartości własności intelektualnej jest współpraca z Paramount nad pełnometrażowym filmem aktorskim osadzonym w świecie Cyberpunka. W tle pozostaje ambitny program motywacyjny i wyraźnie poprawiający się sentyment inwestorów.
Chcę zobaczyć transformację CD Projektu z firmy żyjącej od jednej dużej premiery do drugiej w globalne studio własności intelektualnej, które równolegle rozwija kilka projektów i monetyzuje swoje marki także poza samymi grami. Jeśli uda się skrócić cykl pomiędzy premierami i lepiej wykorzystać Wiedźmina oraz Cyberpunka jako długowieczne IP, potencjał biznesu jest dużo większy niż wynika z dzisiejszych wyników.
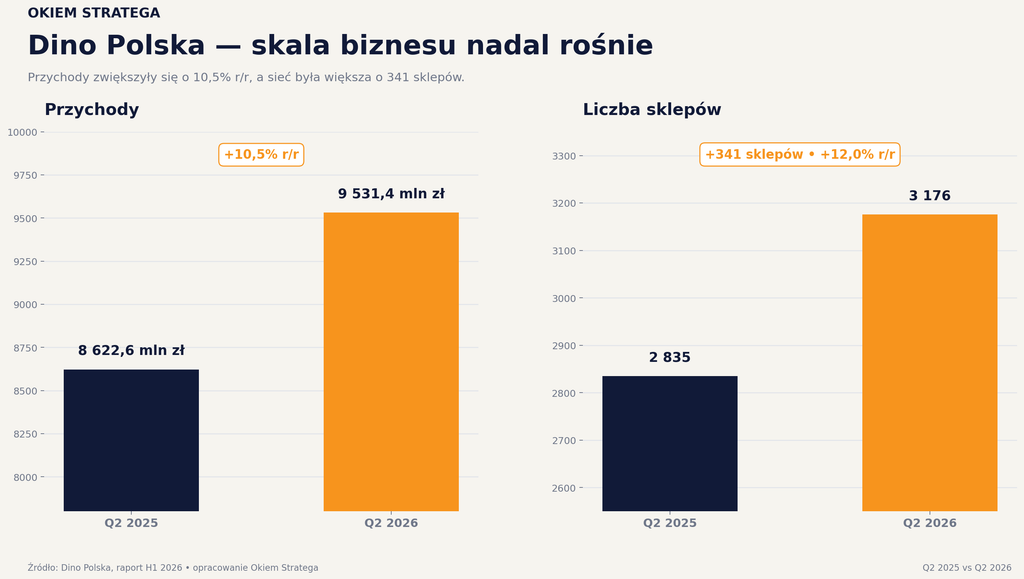
- Dino – stopa zwrotu na koniec trzeciego kwartału 2026: -15,19%, od początku inwestycji: -5,87%, udział w portfelu: 4,95%
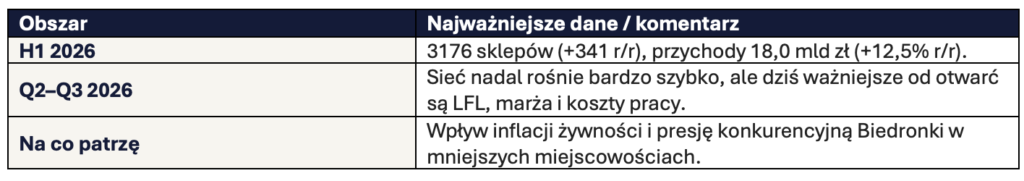
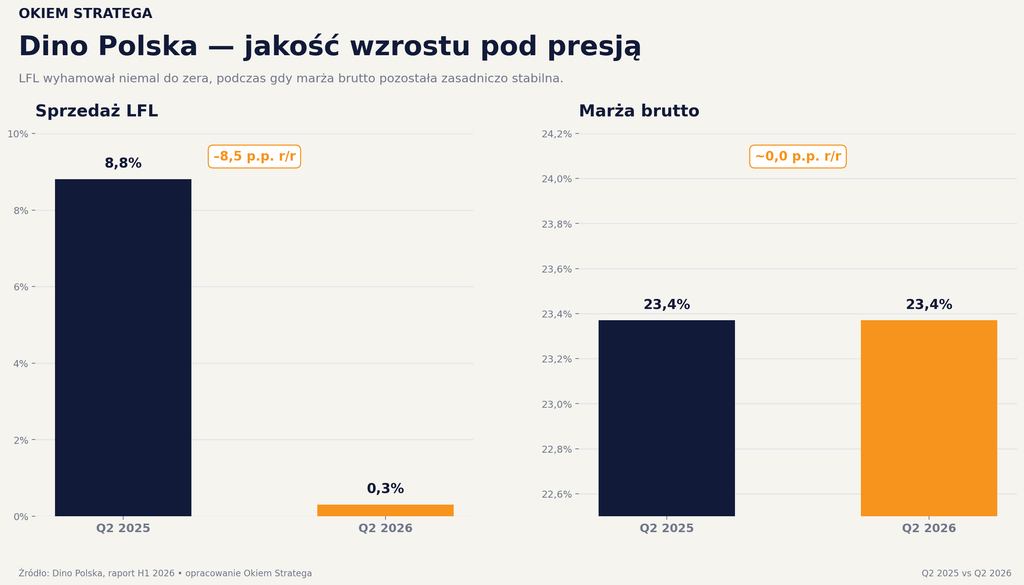
Po pierwszym półroczu Dino miało 3176 sklepów, o 341 więcej niż rok wcześniej, a przychody wzrosły o 12,5% do około 18 mld zł. Sama liczba nowych marketów nie jest jednak dziś dla mnie najważniejsza. Znacznie uważniej patrzę na LFL, koszty pracy i marżę. W kolejnych kwartałach wyższa inflacja żywności może pomagać sprzedaży nominalnej i ułatwiać odbudowę marż.
Model biznesowy pozostaje bardzo mocny: jednolity format, własna logistyka, duża gęstość sieci i wciąż spora przestrzeń do ekspansji. Po drugiej stronie rośnie jednak konkurencja Biedronki, która coraz śmielej wchodzi do mniejszych miast i miasteczek – czyli na teren będący dotychczas naturalnym środowiskiem Dino. Kluczowe pytanie nie brzmi więc, czy Dino będzie otwierać kolejne sklepy, tylko czy potrafi utrzymać atrakcyjną ekonomię pojedynczego marketu przy rosnącej presji konkurencyjnej i kosztowej.
- Enter Air – stopa zwrotu na koniec trzeciego kwartału 2026: -3,31%, od początku inwestycji: -3,31%, udział w portfelu: 1,37%
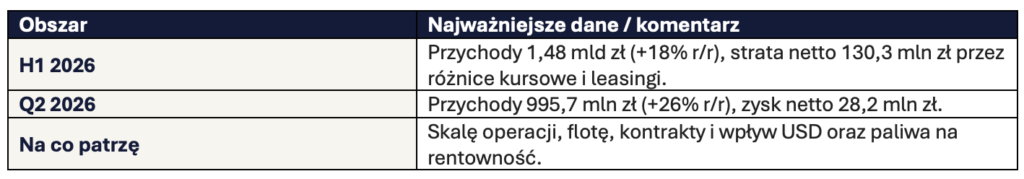
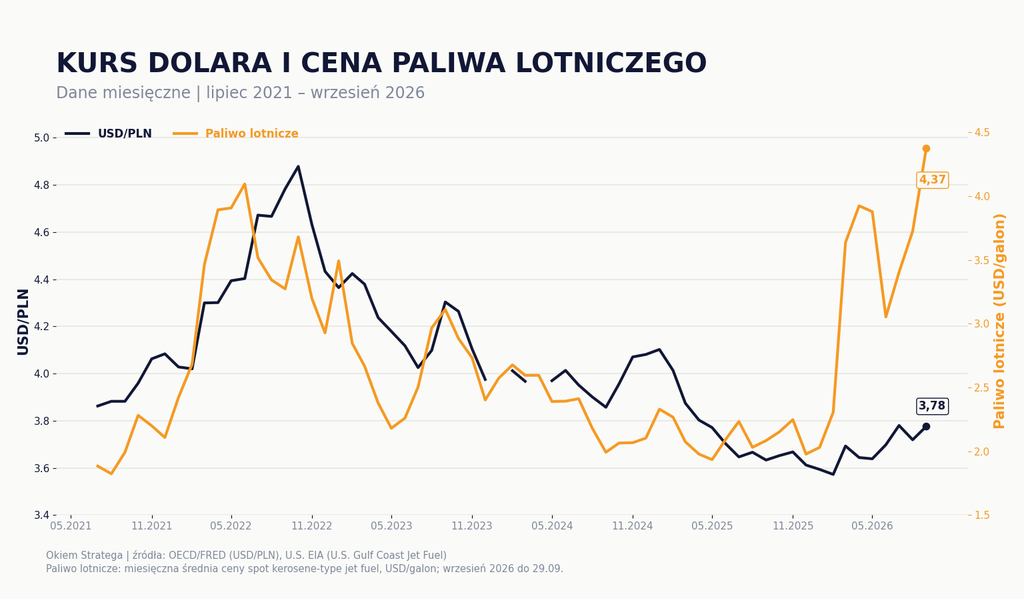
Operacyjnie skala biznesu nadal rośnie. W II kwartale przychody zwiększyły się o około 26% r/r, a w całym półroczu o około 18%, do blisko 1,5 mld zł. Jednocześnie raportowany wynik netto został mocno zaburzony przez różnice kursowe i instrumenty finansowe. W samym II kwartale spółka pozostawała zyskowna. W III kwartale korzystnie działał sezon wakacyjny, natomiast niezmiennie ważne pozostają kurs dolara, cena paliwa lotniczego i koszty serwisowania floty.
Długoterminowo liczę na dalszą konsolidację europejskiego rynku czarterowego i wykorzystanie przewagi skali nad mniejszymi konkurentami. Przy Enter Air dużo większą wagę przywiązuję do EBITDA, przepływów pieniężnych, liczby operacji, wielkości floty i wartości kontraktów niż do pojedynczego raportowanego wyniku netto, który potrafi być mocno zniekształcony przez księgowość leasingów i walut.
- Kruk S.A – stopa zwrotu na koniec trzeciego kwartału 2026: -20,62%, od początku inwestycji: 6,51%, udział w portfelu: 4,88%
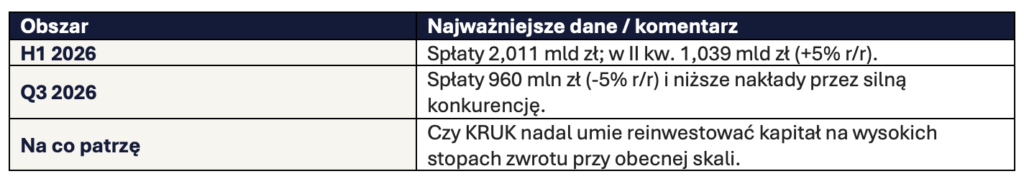
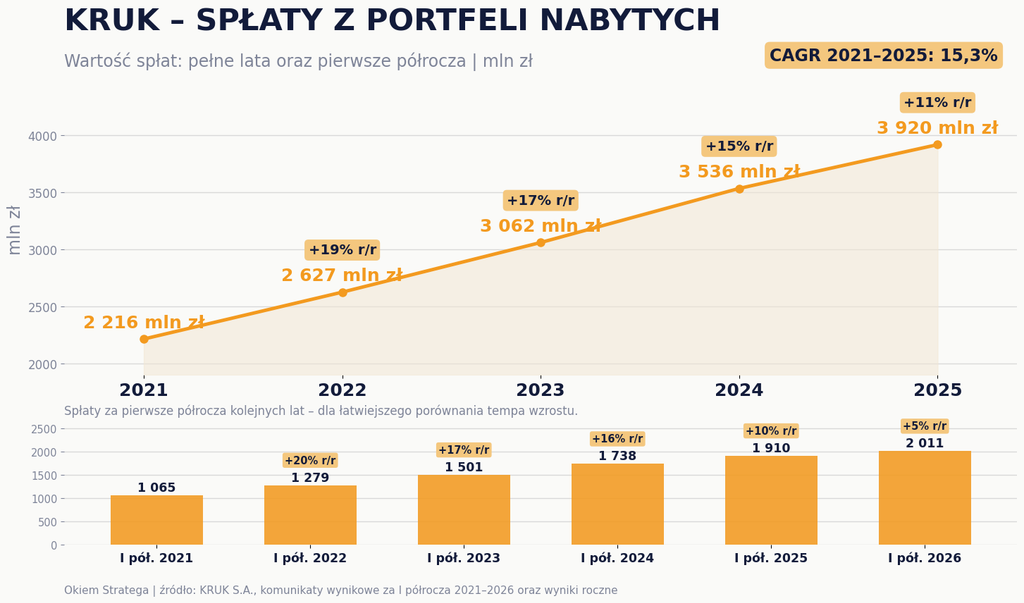
W II kwartale spłaty wyniosły około 1,04 mld zł, +5% r/r, a w całym pierwszym półroczu 2,01 mld zł. Pojawił się jednak pierwszy wyraźniejszy zgrzyt: spłaty spadły r/r i były niższe również k/k, a inwestycje w nowe portfele pozostawały pod presją silnej konkurencji. KRUK nie chce obniżać wymaganych stóp zwrotu tylko po to, aby zwiększać skalę, co jest rozsądne, ale może krótkoterminowo ograniczać tempo wzrostu.
KRUK nadal jest bardzo dobrym biznesem, ale przy obecnej skali coraz większe znaczenie ma pytanie, czy potrafi reinwestować kapitał z równie wysoką rentownością jak wcześniej. Rozważam przeniesienie części kapitału do konkurencyjnego BEST-u oraz częściowy powrót do obligacji emitowanych przez KRUK-a. Walka konkurencyjna o portfele i słabsze spłaty mogą w krótkim i średnim terminie być problemem dla części inwestorów, nawet jeśli długoterminowa jakość biznesu pozostaje wysoka.
- MFO – stopa zwrotu na koniec trzeciego kwartału 2026: -13,39%, od początku inwestycji: -9,77%, udział w portfelu: 8,95%
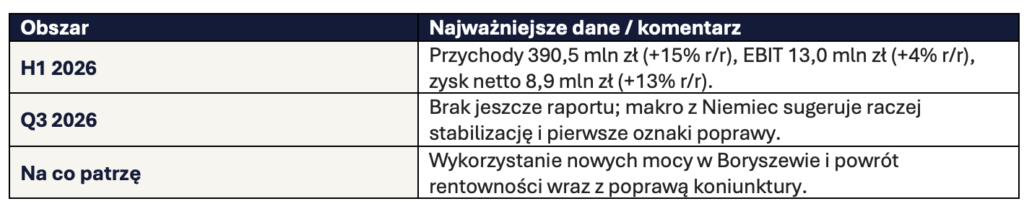
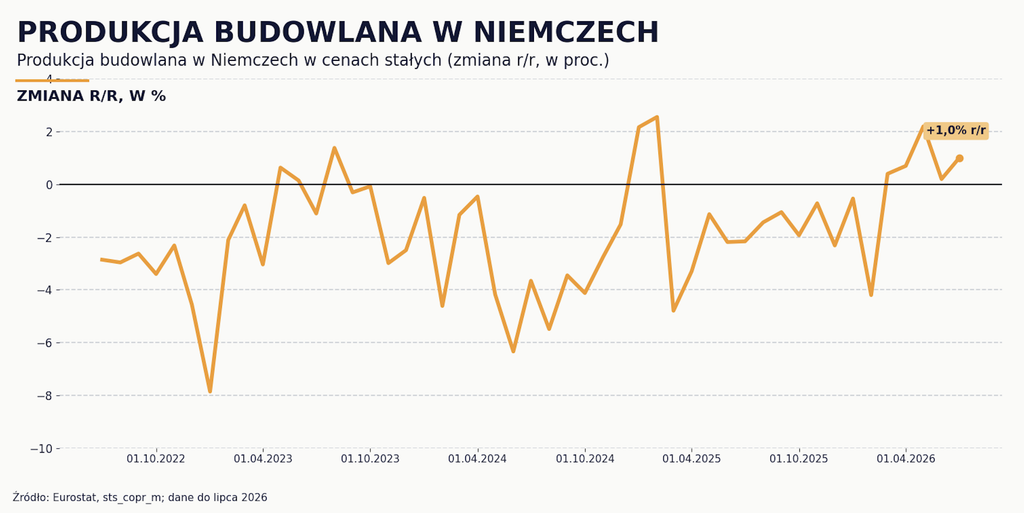
Pierwsze półrocze przyniosło około 390,5 mln zł sprzedaży, +15% r/r. EBIT wzrósł jednak tylko o około 4%, a zysk netto o około 13%, co dobrze pokazuje, gdzie jesteśmy w cyklu: wolumen wraca szybciej niż rentowność. Raport za III kwartał zostanie opublikowany dopiero w listopadzie. Dane z niemieckiego budownictwa wskazują dziś raczej na pierwsze oznaki stabilizacji niż na pełne odbicie.
MFO poniosło duże nakłady na nowy zakład w Boryszewie i infrastrukturę, a pełna wartość tych inwestycji ujawni się dopiero przy lepszym wykorzystaniu mocy produkcyjnych. Liczę na dźwignię operacyjną: przy poprawie popytu zyski powinny rosnąć szybciej niż przychody. Jeśli ożywienie będzie się przesuwać, wydłuży się po prostu czas realizacji tezy.
- Mobruk – stopa zwrotu na koniec trzeciego kwartału 2026: 18,41%, od początku inwestycji: 18,41%, udział w portfelu: 2,23%
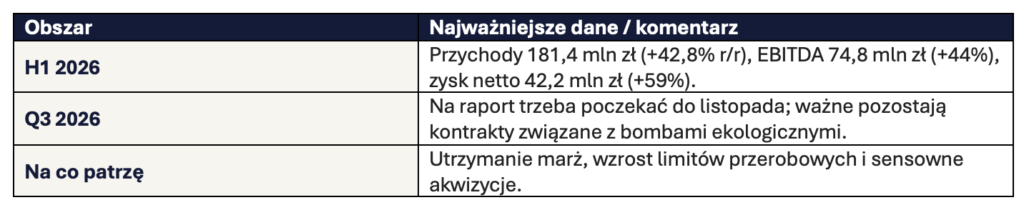
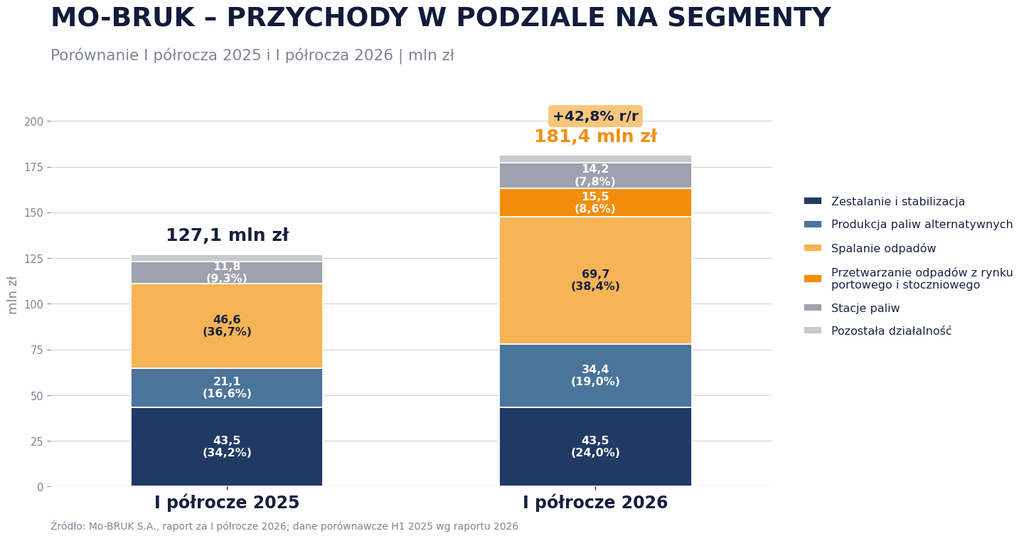
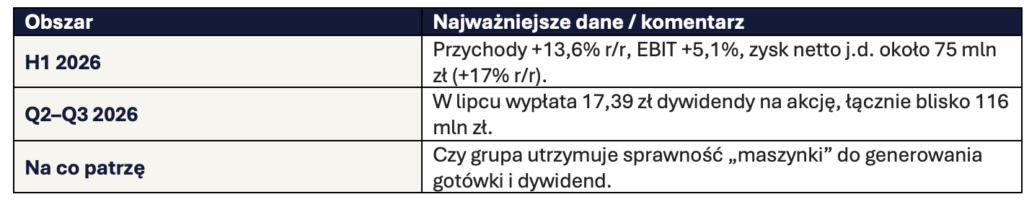
To jeden z najmocniejszych raportów w portfelu. W pierwszym półroczu przychody wzrosły o około 43%, EBITDA o 44%, a zysk netto o blisko 60%. Co ważne, podstawowy biznes utrzymał wysoką marżę EBITDA. Raportu za III kwartał jeszcze nie ma – publikacja nastąpi w listopadzie – dlatego na dziś najważniejsze pozostają dalsza realizacja kontraktów związanych z bombami ekologicznymi, zwiększanie wykorzystania mocy oraz potencjalne M&A.
Rosnące wymagania środowiskowe i konieczność likwidacji nielegalnych składowisk powinny przez wiele lat wspierać popyt na usługi Mo-Bruku. Dodatkowym źródłem wzrostu może być konsolidacja rynku. Najważniejsze jest dla mnie utrzymanie dyscypliny cenowej, wysokich marż i unikanie zbyt drogich przejęć. W przeciwieństwie do wielu spółek wzrostowych tutaj wyniki już dziś realnie potwierdzają tezę.
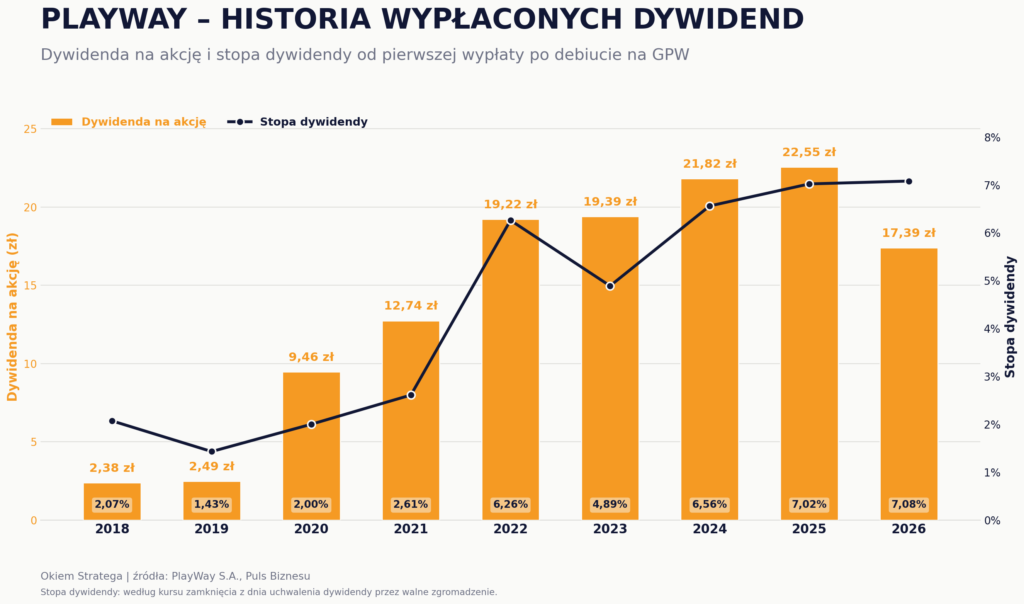
- Playway – stopa zwrotu na koniec trzeciego kwartału 2026: -1,92%, początku inwestycji: -3,53%, udział w portfelu: 8,16%
PlayWay pozostaje dla mnie przede wszystkim inwestycją dywidendową. Nie muszę wiedzieć, która z kilkudziesięciu gier okaże się kolejnym przebojem. Interesuje mnie cały portfel projektów, dyscyplina kosztowa, testowanie popytu przed zwiększaniem budżetów i zdolność grupy do regularnego generowania oraz wypłacania gotówki. Dopóki ta „maszynka” działa, nie widzę powodu do wychodzenia z inwestycji.
- Scope Fluidics – stopa zwrotu na koniec trzeciego kwartału 2026: -10,43%, od początku inwestycji: -25,8%, udział w portfelu: 5,17%
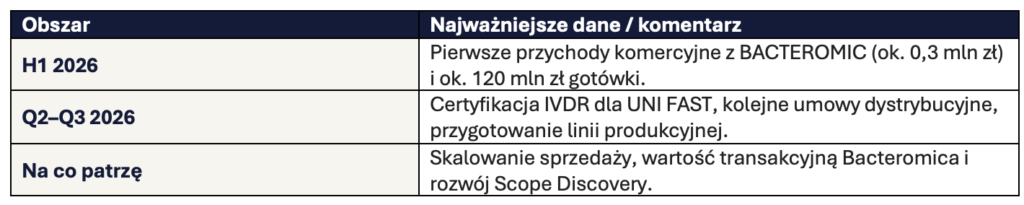
W Scope pojawiła się bardzo konkretna zmiana: pierwsze przychody komercyjne z BACTEROMIC. W pierwszym półroczu wpływy ze sprzedaży wyniosły niespełna 0,3 mln zł. W Q2 i Q3 spółka uzyskała certyfikację IVDR dla UNI-FAST, podpisywała kolejne umowy dystrybucyjne, rozwijała badania Panelu PBC i przygotowywała półautomatyczną linię produkcyjną. To nadal niewielka skala sprzedaży, ale jakościowo jest to ważne przejście z etapu technologii do etapu komercjalizacji.
Najważniejszym wydarzeniem pozostaje znalezienie partnera strategicznego lub sprzedaż Bacteromica na satysfakcjonujących warunkach. Certyfikaty, patenty, dystrybucja i zdolności produkcyjne mają przede wszystkim zwiększać jego wartość negocjacyjną. Coraz bardziej interesuje mnie też Scope Discovery i pytanie, czy zespół potrafi powtarzać proces tworzenia kolejnych projektów diagnostycznych.
- Wingstop – stopa zwrotu na koniec trzeciego kwartału 2026: -52,4%, od początku inwestycji: -55,12%, udział w portfelu: 1,48%
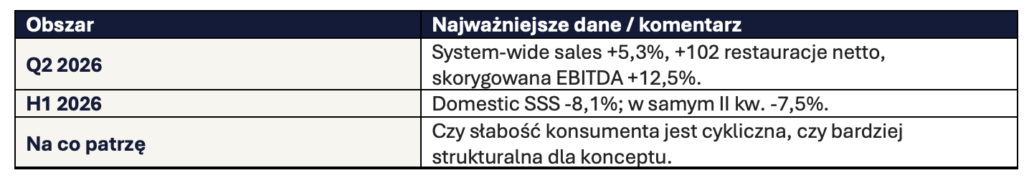
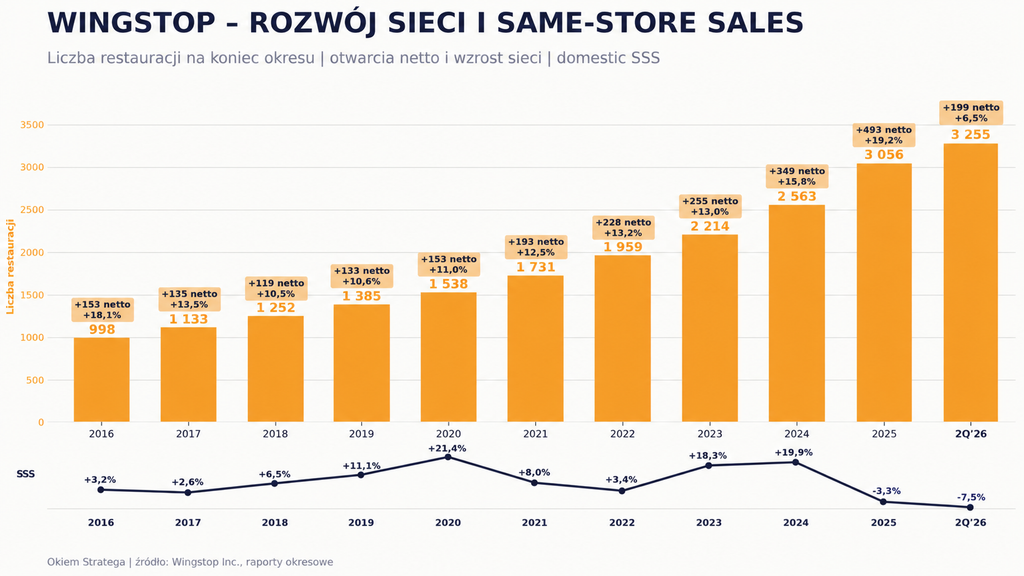
Drugi kwartał bardzo dobrze pokazuje dwoistość tej inwestycji. System-wide sales wzrosły o ponad 5%, przybyło ponad 100 restauracji netto, a skorygowana EBITDA również rosła. Jednocześnie domestic same-store sales spadł o około 7,5%, a w całym pierwszym półroczu o ponad 8%. Wyników za III kwartał jeszcze nie ma – spółka opublikuje je pod koniec października. Klikając tutaj zapoznacie się ze szczegółową analizą spółki po ostatnich wynikach finansowych.
Długoterminowa teza: Lekki kapitałowo model franczyzowy, wysoka ekonomia pojedynczego lokalu i duża przestrzeń do ekspansji nadal są bardzo atrakcyjne. Problem polega na tym, że nie wystarczy otwierać kolejnych restauracji, jeśli istniejąca baza traci ruch. Kluczowe jest więc ustalenie, czy słabszy SSS wynika jedynie z kondycji amerykańskiego konsumenta, czy z bardziej strukturalnego osłabienia konceptu. To obecnie najbardziej problematyczna pozycja w portfelu.
Stopa zwrotu z portfela akcji za trzy kwartały 2026: 6.77% od początku inwestycji (04.2017): 116%
Portfolio uwzględniające wszystkie aktywa finansowe:
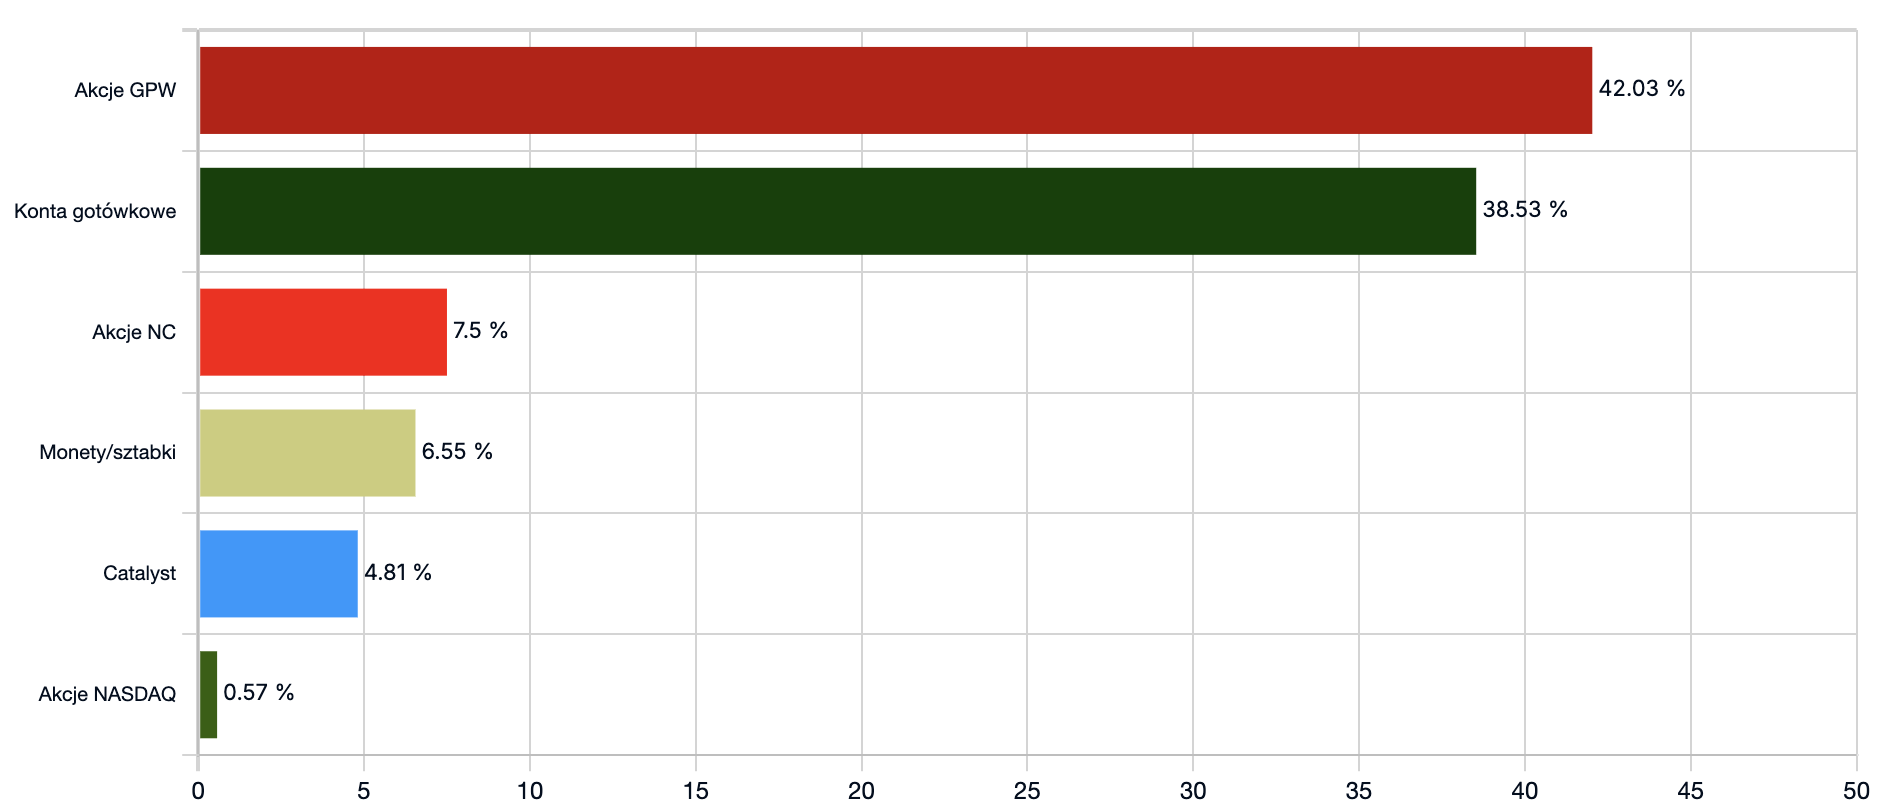
Poza akcjami posiadam też inne aktywa inwestycyjne. Jako zabezpieczenie portfela traktuję fizyczne złoto, oraz obligacje korporacyjne takich spółek jak Best, Pragma Inkasso i Victoria Dom. Pozycja gotówkowa aktualnie wynosi 38,53%
Stopa zwrotu z całego portfela po trzech kwartałach 2026: 6,5%
Wyniki poprzednich kwartałów znajdziecie klikając w odpowiednie linki:
- https://okiemstratega.pl/podsumowanie-portfela-akcji-na-koniec-pierwszego-kwartalu-2024/
- https://okiemstratega.pl/podsumowanie-inwestycji-na-koniec-drugiego-kwartalu-2024/
- https://okiemstratega.pl/podsumowanie-inwestycji-na-koniec-trzeciego-kwartalu-2024/
- https://okiemstratega.pl/urodzinowe-marzenia-noworoczne-postanowienia-i-male-podsumowanie-2024-roku/
- https://okiemstratega.pl/podsumowanie-inwestycji-w-2024-roku/
- https://okiemstratega.pl/podsumowanie-inwestycji-w-i-kwartale-2025-roku/
- https://okiemstratega.pl/podsumowanie-inwestycji-po-drugim-kwartale-2025-roku/
- https://okiemstratega.pl/podsumowanie-inwestycji-po-trzecim-kwartale-2025-roku/
- https://okiemstratega.pl/urodzinowe-przemyslenia-i-wnioski-z-mijajacego-roku/
- https://okiemstratega.pl/podsumowanie-inwestycji-w-2025-roku/
- https://okiemstratega.pl/podsumowanie-inwestycji-w-pierwszym-kwartale-2026-roku/
- https://okiemstratega.pl/podsumowanie-inwestycji-w-drugim-kwartale-2026-roku/
Hossa trwa. I co teraz?
W czasie bessy inwestorzy boją się kupować. W czasie hossy boją się, że kupią za późno. To oczywiście duże uproszczenie, ale chyba całkiem dobrze opisuje psychologię rynku. W ostatnich miesiącach coraz częściej trafiam na spółki, które bardzo mi się podobają jako przedsiębiorstwa, ale nie podobają mi się jako inwestycje przy aktualnej cenie. To ważne rozróżnienie. Dobra spółka nie zawsze jest dobrą inwestycją.
Przedsiębiorstwo może mieć świetny zarząd, trwałe przewagi konkurencyjne, rosnące przychody i zyski, a jednocześnie być słabym zakupem, jeśli zapłacimy za nie cenę uwzględniającą już kilka lat niemal perfekcyjnej realizacji strategii.
Dlatego w czasie hossy coraz większego znaczenia nabiera dla mnie jedna z najprostszych rzeczy w inwestowaniu: cena, którą płacę. Nie zamierzam oczywiście próbować przewidywać momentu zakończenia obecnej hossy. Nie wiem, gdzie za rok będzie WIG, WIG20 czy sWIG80. I nie potrzebuję tego wiedzieć. Znacznie ważniejsze jest dla mnie określenie, ile warte są posiadane przeze mnie przedsiębiorstwa i czy aktualna cena daje mi wystarczający margines bezpieczeństwa.
Jeśli tak – kupuję. Jeśli nie – czekam. Brzmi banalnie. W praktyce jest znacznie trudniejsze.
OKI i WATS – kilka zmian, które mogą pomóc GPW
Jedną z ciekawszych zmian dla polskiego rynku kapitałowego jest przygotowanie Osobistych Kont Inwestycyjnych. Nie chcę tutaj szczegółowo omawiać konstrukcji podatkowej OKI – zrobię to zapewne w osobnym materiale. Ważniejszy jest dla mnie kierunek: stworzenie dodatkowej zachęty do długoterminowego inwestowania poza systemem emerytalnym.
Jeśli rozwiązanie rzeczywiście stanie się popularne, może z czasem zwiększyć liczbę inwestorów, płynność rynku i zainteresowanie mniejszymi spółkami. Nie spodziewam się rewolucji w kilka miesięcy, ale dla rynku, który przez lata cierpiał na odpływ inwestorów, jest to krok w dobrą stronę.
Drugim elementem jest WATS, czyli nowy system transakcyjny GPW. Dla przeciętnego inwestora zmiana będzie prawdopodobnie niemal niewidoczna, ale nowoczesna infrastruktura jest potrzebna, jeśli giełda chce zwiększać skalę, rozwijać nowe instrumenty i poprawiać konkurencyjność.
Sam WATS czy OKI nie zmienią GPW. Gdy jednak zestawimy je z trwającą hossą i rosnącym zainteresowaniem rynkiem, obraz warszawskiej giełdy wygląda dziś zdecydowanie ciekawiej niż kilka lat temu.
Bob Robotti – inwestuje tam, gdzie inni nie chcą nawet patrzeć
W ostatnich miesiącach coraz więcej czasu poświęcam analizie strategii inwestorów, których sposób myślenia jest mi szczególnie bliski. Jednym z nich jest Bob Robotti.
Robotti od lat specjalizuje się w spółkach cyklicznych, kapitałochłonnych i zwyczajnie niepopularnych. Interesują go branże, których większość inwestorów w danym momencie nie chce posiadać – nie dlatego, że są to permanentnie złe biznesy, ale dlatego, że znajdują się w trudnym momencie cyklu.
Kiedy rentowność branży spada, inwestycje są ograniczane, słabsi konkurenci wypadają z rynku, a inwestorzy tracą zainteresowanie, zaczynają powstawać warunki do przyszłej poprawy. Kluczowe jest jednak odróżnienie zwykłej pułapki wartości od przedsiębiorstwa, które ma aktywa potrzebne również po zakończeniu dekoniunktury, bilans pozwalający ją przetrwać i potencjał do osiągania znacznie wyższych, znormalizowanych zysków.
To podejście jest mi szczególnie bliskie przy analizie spółek przemysłowych i budowlanych. Najciekawsze inwestycje często wyglądają najgorzej właśnie wtedy, kiedy warto zacząć się nimi interesować.
Więcej o strategii Boba Robottiego napisałem tutaj: Bob Robotti – jak zarabiać na spółkach, których nikt nie chce posiadać
Warren Buffett schodzi ze sceny
Trudno też pisać o wydarzeniach 2026 roku bez wspomnienia jednej z najbardziej symbolicznych zmian w historii współczesnego inwestowania.
Od 1 stycznia 2026 roku Greg Abel przejął funkcję prezesa Berkshire Hathaway, a we wrześniu Warren Buffett został Chairman Emeritus. Pozostał członkiem rady dyrektorów i nadal ma służyć Berkshire swoim doświadczeniem, ale formalnie zakończyła się epoka, w której to on stał na czele spółki.
Dla rynku jest to wydarzenie korporacyjne. Dla mnie przede wszystkim symboliczne. Przez kilkadziesiąt lat Buffett nie tylko zbudował jedno z największych przedsiębiorstw świata, ale też ukształtował sposób myślenia kilku pokoleń inwestorów: kupowanie przedsiębiorstw zamiast tickerów, myślenie w dekadach zamiast kwartałach, koncentracja na jakości biznesu, przepływach pieniężnych i ludziach zarządzających firmą.
I przede wszystkim cierpliwość.
W świecie, w którym informacje docierają do nas w kilka sekund, notowania zmieniają się co milisekundę, a coraz większą część rynku obsługują algorytmy, te zasady mogą wydawać się wręcz archaiczne. A jednocześnie właśnie dlatego pozostają tak wartościowe.
Buffett schodzi ze sceny. Jego lekcje zostają.
„Nasz horyzont inwestycyjny niemal zawsze wykracza daleko poza jeden rok. W wielu przypadkach myślimy w kategoriach dekad”.
Warren Buffett
Podsumowanie
Na ostatni kwartał roku nie planuję żadnej rewolucji. Będę analizował wyniki spółek, aktualizował wyceny i dalej szukał przedsiębiorstw, które chciałbym posiadać przez wiele kolejnych lat. Przy obecnych poziomach rynku zakładam jednak, że częściej będę mówił „jeszcze nie” niż „kupuję”.
Jednym z najdroższych błędów inwestora jest przekonanie, że skoro ma wolną gotówkę, musi koniecznie coś z nią zrobić. Nie musi.
Czasami najlepszą decyzją inwestycyjną jest brak decyzji.
Dziękuję Wam za poświęcony czas i – jak zawsze – dajcie znać, co myślicie.
Łukasz Pelowski
PS
Jeśli jesteście zainteresowani poszerzeniem wiedzy na temat wyceny przedsiębiorstw to Marek prowadzi właśnie nabór na jesienną edycję studiów podyplomowych (tak, ja też tam wykładam).