
Spółka zwiększa sprzedaż, otwiera kolejne oddziały i poprawia zysk. Zarząd zapowiada dalszą ekspansję, a prezentacja wynikowa wygląda coraz lepiej. Na pierwszy rzut oka trudno mieć zastrzeżenia. Dopiero gdy sprawdzimy, ile pieniędzy pochłonął ten rozwój, mogą pojawić się wątpliwości.
W tekście „Number crunchers vs. Storytellers” pisałem o łączeniu historii opowiadanej przez spółkę z jej finansami. Chciałbym pójść krok dalej i przyjrzeć się temu, co właściwie powinno z takiej analizy wynikać. Skąd mamy wiedzieć, czy firma zwiększa swoją wartość? Jak odróżnić rozsądne inwestowanie od kosztownego rozbudowywania biznesu? I dlaczego nawet poprawa zysku na akcję może prowadzić nas do błędnych wniosków?
Zacznijmy od pytania, które porządkuje dużą część analizy fundamentalnej: ile firma zarabia na kapitale, który musi zaangażować, żeby działać i się rozwijać?
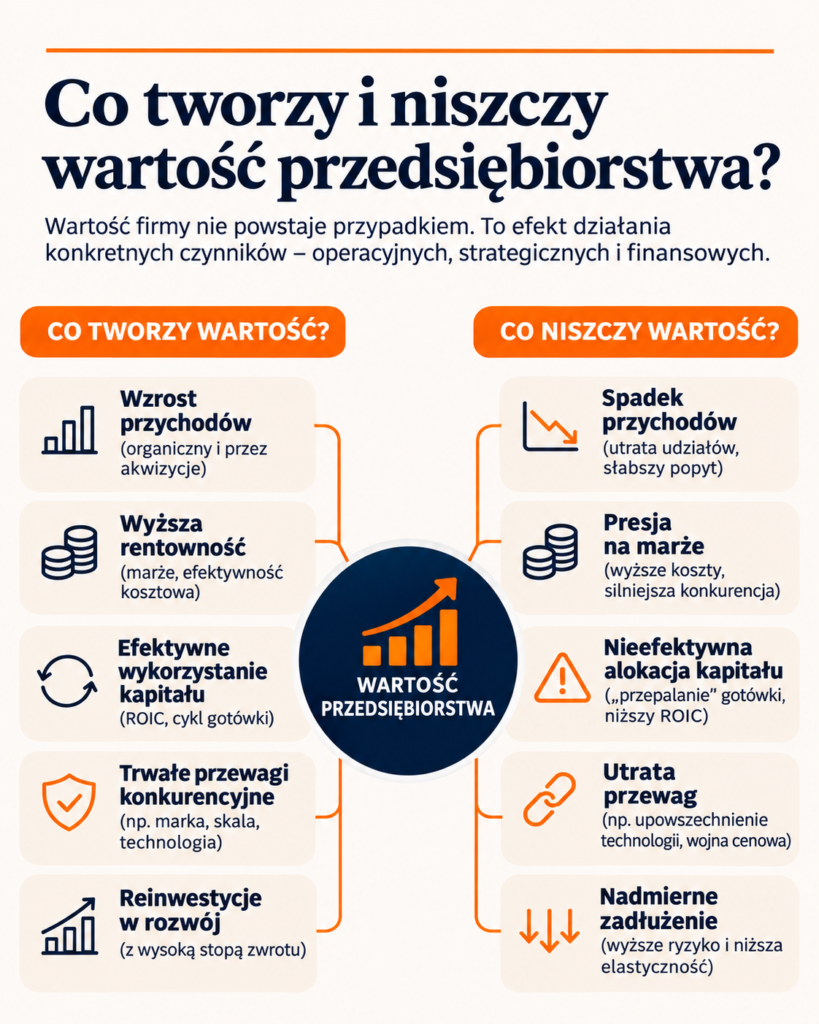
Kapitał ma swoją cenę!
Wyobraźcie sobie dwie firmy, z których każda przeznacza 10 mln zł na nowy projekt. Po okresie rozruchu pierwsza osiąga z niego 1,5 mln zł rocznego zysku operacyjnego po podatku. Druga zarabia 600 tys. zł. W obu przypadkach przychody wzrosły, pojawiła się nowa działalność, a jej wynik jest dodatni.
Różnica staje się widoczna, gdy odniesiemy zysk do zaangażowanych pieniędzy. Pierwsza firma uzyskuje 15% rocznego zwrotu z kapitału, druga 6%. Ten sposób patrzenia na rentowność opisuje wskaźnik ROIC, czyli zwrot z kapitału zainwestowanego w działalność operacyjną.
Potrzebujemy jeszcze punktu odniesienia. Załóżmy, że koszt kapitału dla obu projektów wynosi 10%. To uproszczone założenie o wynagrodzeniu, którego dostawcy kapitału oczekują za czas i podejmowane ryzyko. Obejmuje ono zarówno wierzycieli, jak i właścicieli. W analizie przedsiębiorstwa taki łączny, średni ważony koszt kapitału określamy skrótem WACC.
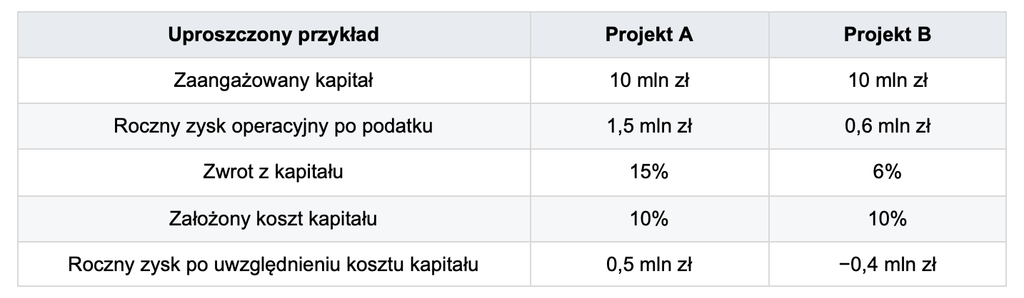
W pierwszym przypadku zysk przewyższa koszt wykorzystanego kapitału o pół miliona złotych rocznie. W drugim brakuje 400 tys. zł do osiągnięcia wymaganego zwrotu. Ta różnica to zysk ekonomiczny. Firma może zatem wykazywać dodatni wynik księgowy i jednocześnie zarabiać zbyt mało w stosunku do pieniędzy, które pochłania jej działalność.
Oczywiście przykład upraszczam. Zakładamy porównywalne ryzyko i docelową, powtarzalną rentowność po zakończeniu rozruchu. Rzeczywistą inwestycję oceniamy przez przepływy z całego okresu jej życia, uwzględniając także późniejsze nakłady. Jeden słaby rok nie przesądza o jej opłacalności.
Ważne jest również to, że finansowanie rozwoju z własnej gotówki nie usuwa kosztu kapitału. Właściciele mogliby otrzymać te pieniądze i ulokować je gdzie indziej. Zarząd, który zatrzymuje zysk w firmie, powinien umieć uzasadnić, dlaczego właśnie tam będzie on dobrze pracował.
Najwięcej mówi kolejna inwestycja
Wysoki historyczny ROIC jest dobrym powodem, żeby przyjrzeć się spółce bliżej. Potrzebujemy jednak odpowiedzi także na pytanie o przyszłe inwestycje. Firma mogła zbudować bardzo rentowny biznes, a jednocześnie wyczerpać najlepsze możliwości dalszego rozwoju.
Wyobraźmy sobie sieć restauracji. Pierwsze lokale powstały w atrakcyjnych punktach, gdzie było dużo klientów i niewielka konkurencja. Kolejne otwarcia odbywają się w droższych albo słabszych lokalizacjach. Część nowych restauracji przejmuje klientów od już istniejących. Łączna sprzedaż nadal rośnie, jednak każda następna placówka wymaga większego wysiłku, żeby osiągnąć podobny wynik.
Dlatego interesuje mnie zwrot z nowego kapitału. W raportach warto szukać informacji o kosztach otwarcia, czasie dochodzenia do rentowności oraz wynikach lokali uruchamianych w kolejnych latach. Jeśli mówimy o fabryce, analogiczne pytania dotyczą kosztu budowy, wykorzystania mocy i marży na dodatkowej produkcji.
Trzeba przy tym dać inwestycji czas. Nakłady ponosimy wcześniej, a pełne korzyści pojawiają się później. Proste porównanie przyrostu tegorocznego zysku z tegorocznymi wydatkami może więc prowadzić do błędnej oceny rentowności inwestycji. Dobrze też sprawdzić, czy poprawa wyniku pochodzi z nowego projektu, czy choćby z podwyżek cen w dotychczasowej działalności.
Sam ROIC wymaga ostrożności. Stare, mocno zamortyzowane aktywa mogą sprawiać, że kapitał w bilansie wygląda na niewielki. W firmach budujących markę albo rozwijających technologię część wydatków tworzących przyszłe korzyści przechodzi przez bieżące koszty. Wysoki ROIC warto więc potraktować jako zachętę do bliższego poznania biznesu.
Co zostaje z zysku po sfinansowaniu rozwoju?
Następny krok prowadzi do przepływów pieniężnych. Sprzedaż może rosnąć, ale klienci otrzymują coraz dłuższe terminy płatności. Fabryka pokazuje zysk, a gotówka zostaje w magazynie pod postacią zapasów. Nowe zamówienia wymagają zakupu maszyn, zanim pojawią się wpływy od odbiorców.
To wszystko oznacza, że rozwój trzeba sfinansować. Poza nakładami na budynki i urządzenia dochodzi kapitał obrotowy, czyli w tym kontekście przede wszystkim pieniądze związane z zapasami i należnościami, pomniejszone o finansowanie zapewniane przez zobowiązania operacyjne, na przykład wobec dostawców.
Patrzę więc na to, ile gotówki zostaje po wydatkach potrzebnych do utrzymania i rozwoju działalności. Gotówki może zostać niewiele, ponieważ firma inwestuje w nowy, rentowny biznes. Przyczyną mogą być jednak również narastające problemy ze sprzedażą lub ściąganiem należności. Bez poznania przyczyny sam wskaźnik niewiele rozstrzyga.
Podobnie podchodzę do nagłej poprawy przepływów. Ograniczenie remontów, odłożenie wymiany sprzętu czy zmniejszenie wydatków na rozwój produktu może zostawić więcej pieniędzy na rachunku. Skutki tych decyzji ujawnią się dopiero po pewnym czasie. Warto sprawdzić, czy spółka stała się sprawniejsza, czy po prostu przesunęła potrzebne wydatki na później.
Czego uczą trzy sieci restauracji?
McDonald’s, Wingstop i Starbucks pozwalają dobrze zobaczyć te zależności. Działają w szeroko rozumianej gastronomii, lecz inne elementy ich modeli decydują o wynikach. Posłużę się danymi za lata obrotowe zakończone w 2025 roku.
McDonald’s pokazuje, dlaczego trzeba wiedzieć, do kogo trafia sprzedaż. W 2025 roku sprzedaż całej sieci wyniosła 139,4 mld dolarów, a przychody samej grupy około 26,9 mld dolarów. Około 95% restauracji prowadzili franczyzobiorcy. Sprzedaż burgera w takim lokalu jest przychodem operatora. McDonald’s uzyskuje przychody zgodnie z umową franczyzową. W tradycyjnym modelu obejmują one opłaty franczyzowe i czynsz. Grupa ujmuje też pełną sprzedaż restauracji prowadzonych samodzielnie.
Dlatego zestawienie przychodów czy marż McDonald’s z siecią prowadzącą głównie własne lokale wymaga zrozumienia, co znajduje się w liczniku i mianowniku tych wskaźników. Franczyza przenosi znaczną część nakładów i kosztów do operatorów. McDonald’s nadal angażuje jednak kapitał, między innymi w nieruchomości.
Z perspektywy akcjonariusza warto zatem zajrzeć także do ekonomiki franczyzobiorcy. Jeśli właściciel lokalu zarabia coraz mniej, w przyszłości może ograniczyć remonty i kolejne otwarcia. Przez pewien czas wyniki właściciela marki mogą wyglądać dobrze, mimo że warunki dalszego rozwoju całej sieci już się pogarszają.
Wingstop pokazuje, dlaczego warto oddzielać ekspansję od wyników działających już lokali. W roku obrotowym 2025 liczba restauracji na świecie wzrosła o 19,2%, a sprzedaż całej sieci o 12,1%. Jednocześnie sprzedaż porównywalna restauracji w USA spadła o 3,3%. Ta ostatnia miara pokazuje zmianę sprzedaży w bazie lokali działających dostatecznie długo, żeby można było porównać ich wyniki rok do roku.
Nowe otwarcia mogą więc towarzyszyć osłabieniu istniejącej działalności. Z tych danych nie wynika jeszcze, że ekspansja Wingstop niszczyła wartość albo że restauracje odbierały sobie klientów. Pojawia się natomiast konkretne zadanie dla analityka: zbadać przyczyny spadku, rentowność nowych placówek i to, czy operatorzy nadal uzyskują atrakcyjne zwroty.
Starbucks pomaga zrozumieć, jak różne przyczyny mogą stać za zmianą marży. W roku obrotowym 2025 przychody segmentu Ameryki Północnej wzrosły o około 1%, a jego marża operacyjna spadła z 19,8% do 11,5%. Spółka wskazywała między innymi na gorsze pokrycie kosztów przy słabszej sprzedaży porównywalnej, restrukturyzację oraz wydatki na program poprawy działalności, obejmujące przede wszystkim dodatkowe godziny pracy personelu.
Część wydatków miała więc służyć odbudowie biznesu. Inwestor musi ocenić, czy przyniosą poprawę obsługi, powrót klientów i lepszą rentowność. Sam fakt ich poniesienia nie daje odpowiedzi. Równie błędne byłoby automatyczne uznanie, że każda obniżka kosztów zwiększa wartość. Możemy ograniczyć obsadę kawiarni i chwilowo poprawić wynik, a później stracić klientów zniecierpliwionych oczekiwaniem.
Przewaga musi zostawiać ślad w liczbach
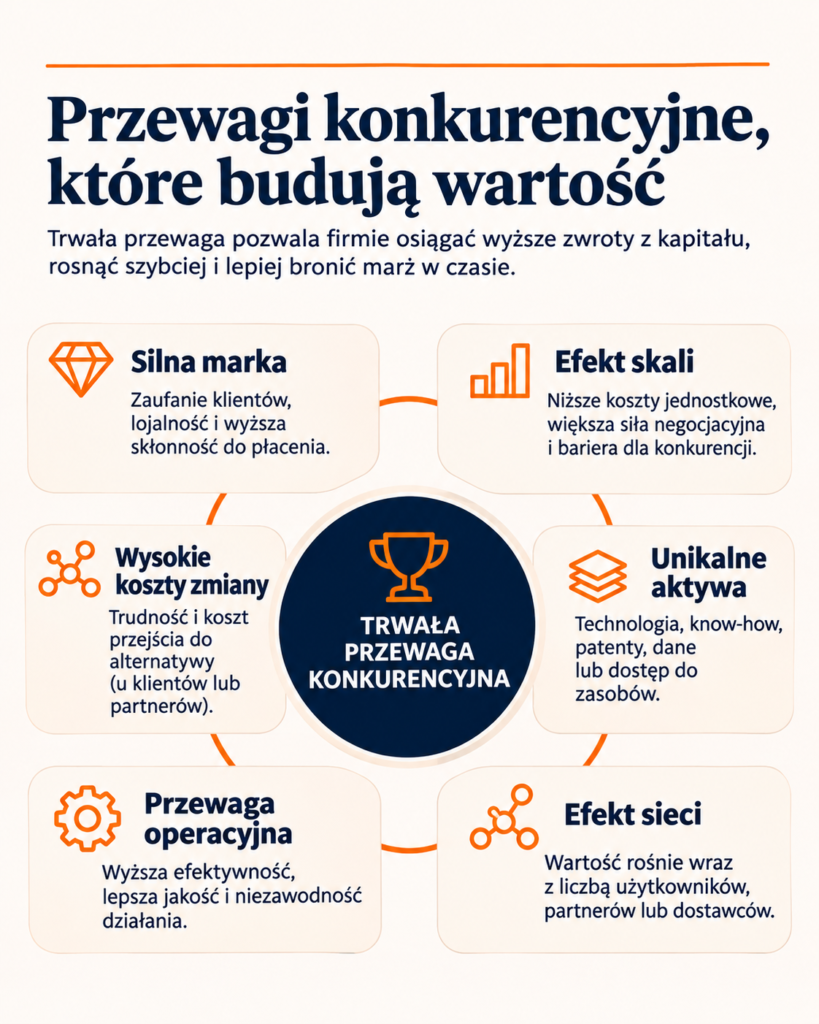
W serii o inwestowaniu w wartość pisałem już o przewagach konkurencyjnych. Przy ocenie tworzenia wartości wracam do nich z bardzo konkretnym pytaniem: co pogorszyłoby się w wynikach firmy, gdyby straciła swoją przewagę?
Silna marka może pozwalać utrzymać wyższe ceny albo przyciągać klientów przy mniejszych wydatkach na reklamę. Skala może obniżać koszty zakupów i dostaw. Trudna do zastąpienia technologia może skłaniać klientów do pozostania z dostawcą przez kolejne lata. Każdy z tych mechanizmów powinien mieć jakiś widoczny skutek ekonomiczny.
Ważna jest również trwałość. Wysoki zwrot z kapitału przez dwa lata ma inną wartość niż możliwość rentownego reinwestowania przez kilkanaście lat. Dlatego analizując przewagę, zastanawiam się, co mogłoby ją osłabić i jak szybko konkurencja może naśladować udane rozwiązanie.
Nawet podwyżka cen wymaga przyjrzenia się skutkom. Klienci mogą przez jakiś czas płacić więcej, ale stopniowo ograniczać częstotliwość zakupów. Wtedy średni rachunek wygląda dobrze, a relacja z klientem już słabnie. Przyda się obserwacja liczby transakcji, powracających klientów i udziału sprzedaży realizowanej dzięki promocjom.
Co zarząd robi z wypracowanymi pieniędzmi?
Rentowny biznes może dostarczać dużo gotówki, którą później zarząd wykorzysta bardzo różnie. Może rozbudować dotychczasową działalność, kupić inną firmę, spłacić dług albo wypłacić pieniądze właścicielom. Od tych decyzji zależy, czy wypracowana gotówka przełoży się na wzrost wartości przypadającej na akcję.
Przy przejęciu sprawdzam cenę zakupu oraz korzyści możliwe do osiągnięcia po kosztach integracji. Samo dołączenie nowej spółki może zwiększyć przychody grupy. Znacznie trudniej odpowiedzieć, czy zapłacona cena zostawia dotychczasowym właścicielom odpowiedni zwrot. Nawet dobry biznes można kupić zbyt drogo.
Podobna zasada dotyczy skupu akcji. Po zmniejszeniu ich liczby ten sam zysk rozkłada się na mniej papierów, więc zysk na akcję może wzrosnąć. To jednak nie rozstrzyga, czy zakup był korzystny. Znaczenie mają cena skupu, inne możliwości wykorzystania gotówki i sposób finansowania. Warto też sprawdzić faktyczną zmianę liczby akcji po uwzględnieniu programów wynagrodzeń.
Jeżeli firma wyczerpała atrakcyjne projekty, wypłata dywidendy może być rozsądną decyzją. Otrzymujemy wtedy pieniądze, dla których sami możemy poszukać dobrego zastosowania. Zatrzymywanie całego zysku wyłącznie po to, żeby pokazać dalszą ekspansję, trudno uznać za zaletę.
Do tego dochodzi zadłużenie. Interesuje mnie, czy spółka będzie w stanie finansować działalność i obsługiwać dług również przy słabszych wynikach. Zbyt napięty bilans może wymusić sprzedaż aktywów albo emisję akcji na niekorzystnych warunkach. Odbiera też możliwość wykorzystania okazji, które pojawiają się w gorszych okresach.
Za co zarząd dostaje premię?
Warto przeczytać zasady wynagradzania zarządzających. Jeżeli premia zależy głównie od przychodów, wzrasta pokusa rozbudowywania sprzedaży bez dostatecznej uwagi na jej rentowność. Jeżeli kluczowy jest zysk na akcję, większego znaczenia mogą nabierać decyzje o skupie. Patrzę więc na to, jakie zachowania nagradza przyjęty system i w jakim okresie mierzy efekty.
Nawet premiowanie wysokiego ROIC wymaga rozsądku. Wyobraźcie sobie firmę osiągającą 30% zwrotu z kapitału, która może zrealizować projekt dający 18% przy koszcie kapitału 9%. Taka inwestycja może być bardzo korzystna, choć obniży średni wskaźnik całej firmy. Źle ustawiona premia mogłaby skłonić zarząd do jej odrzucenia.
Dlatego obok wyników finansowych potrzebna jest ocena jakości działalności i efektów inwestycji w dłuższym okresie. Podobną ostrożność zachowuję wobec wyników skorygowanych. Jeśli spółka co roku usuwa z nich inne „jednorazowe” koszty, chcę zrozumieć, ile naprawdę kosztuje utrzymanie jej działalności.
Szukam też ciągłości między zapowiedziami a raportami. Czy wracamy do tych samych celów? Czy zarząd wyjaśnia słabsze rezultaty? Czy pokazuje efekty poprzednich przejęć, zanim zapowie następne? Przejrzyste raportowanie ułatwia sprawdzenie, czy wcześniejsze decyzje się bronią.
Pozostaje jeszcze cena akcji
Możemy znaleźć firmę z wysoką rentownością kapitału, mocną przewagą i rozsądnym zarządem. Nadal musimy odpowiedzieć na pytanie, ile warto za nią zapłacić. Cena akcji może już zakładać wiele lat szybkiego rozwoju i utrzymanie bardzo dobrych marż.
To oznacza, że biznes może radzić sobie dobrze, a wynik inwestycji okazać się rozczarowujący. Wystarczy, że przyszłość będzie mniej korzystna od tej, za którą zapłaciliśmy. Przy wycenie interesuje mnie więc również to, jakie tempo wzrostu, nakłady i okres przewagi są potrzebne, żeby uzasadnić dzisiejszą cenę.
Sprawdzam, co zmienia się w wartości przy wolniejszym rozwoju, wyższych kosztach nowych inwestycji albo wcześniejszym osłabieniu przewagi. Jeśli atrakcyjność zakupu zależy od jednego bardzo optymistycznego scenariusza, trudno mówić o dużym marginesie bezpieczeństwa. Dokładny arkusz nie usuwa niepewności wpisanej w prognozy.
Co sprawdzić w kolejnym raporcie?
Zachęcam Was, żeby przy najbliższej analizie wybranej spółki spróbować odpowiedzieć na kilka pytań:
- Ile kapitału potrzeba, żeby utrzymać działalność i sfinansować zapowiadany rozwój?
- Jaki zwrot mogą przynieść nowe inwestycje i po jakim czasie zobaczymy ich efekty?
- Co chroni rentowność firmy i jakie dane pokazałyby osłabienie tej ochrony?
- Jak zarząd wykorzystuje nadwyżki gotówki i czy potrafi rozliczyć wcześniejsze decyzje?
- Jak dobry scenariusz przyszłości uwzględnia cena, którą mamy dziś zapłacić?
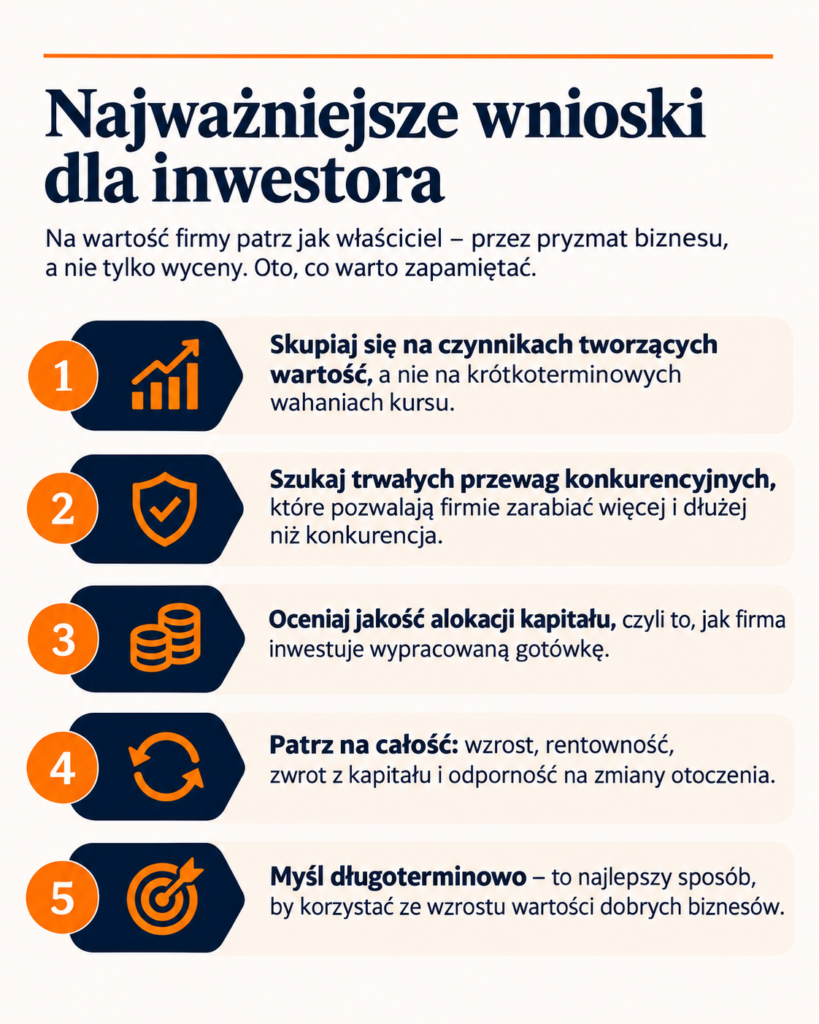
Odpowiedzi rzadko będą kompletne. Czasem spółka nie ujawnia potrzebnych danych, czasem sami niewłaściwie ocenimy przyszłość. Warto wiedzieć, w którym miejscu kończą się informacje, a zaczynają nasze założenia.
Gdy widzę rosnącą sprzedaż i zysk, chcę przede wszystkim zrozumieć, skąd się wzięły i ile kosztowało ich osiągnięcie. Dopiero wtedy mogę ocenić, czy dalszy rozwój jest korzystny dla właścicieli. A jeśli okaże się, że firma potrafi przez wiele lat dobrze wykorzystywać powierzony jej kapitał, pozostaje cierpliwie szukać okazji, by zostać jej współwłaścicielem po rozsądnej cenie.
Łukasz Pelowski
