
Jeszcze rok temu najważniejsze pytanie dotyczące Starbucks brzmiało: czy Brian Niccol jest w stanie zatrzymać spadek liczby klientów i przywrócić wzrost sprzedaży porównywalnej? Po trzech kwartałach roku fiskalnego 2026 odpowiedź zaczyna być coraz bardziej jednoznaczna. Globalne same-store sales wzrosły w Q3 o 7,9%, a Stany Zjednoczone osiągnęły taką samą dynamikę. Co ważniejsze, poprawa wynika już nie tylko z wyższych cen. Globalna liczba transakcji zwiększyła się o 4,2%, a w Ameryce Północnej o 4,5%. Starbucks zakończył tym samym czwarty kolejny kwartał ze wzrostem sprzedaży porównywalnej.
To istotna zmiana względem sytuacji z 2024 i pierwszej połowy 2025 r., kiedy podwyżki cen coraz słabiej maskowały odpływ klientów. Obecnie problem popytowy wydaje się opanowany, a uwaga inwestorów przesuwa się w stronę drugiej części turnaroundu: odbudowy marż. Starbucks zwiększył zatrudnienie w lokalach, inwestuje w szybkość obsługi, technologię i modernizację kawiarni. Sprzedaż już reaguje, ale część tych wydatków nadal obciąża rentowność.
Jednocześnie spółka dokonała jednej z największych zmian strukturalnych od wielu lat. Chiny przeszły do modelu joint venture z Boyu Capital, przez co Starbucks staje się bardziej asset-light. Transakcja poprawia profil kapitałowy i potencjalnie rentowność biznesu międzynarodowego, ale jednocześnie sprawia, że porównywanie raportowanych przychodów przed i po Q3 2026 wymaga większej ostrożności.
Najważniejsze wnioski
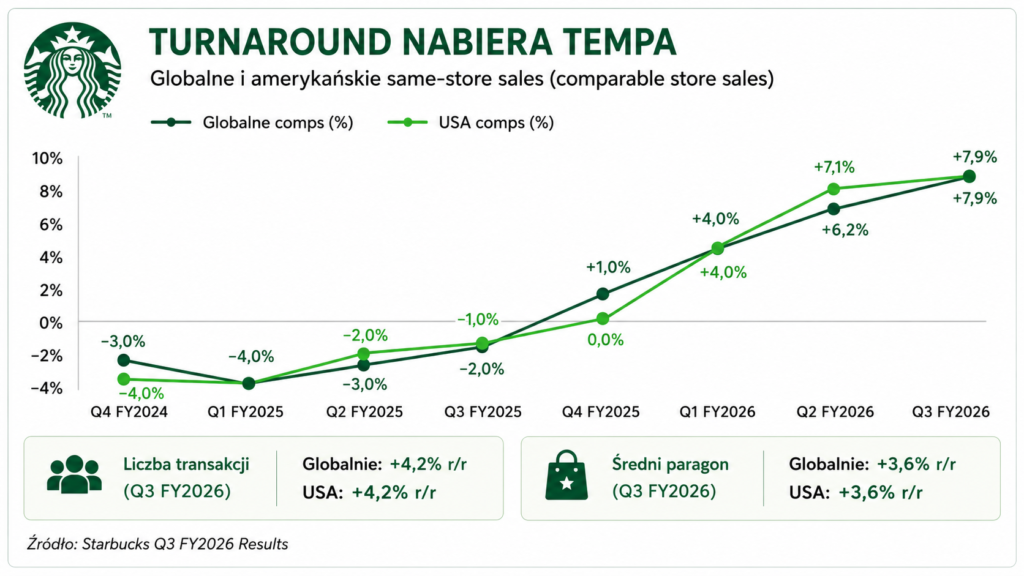
- Turnaround sprzedażowy wyraźnie przyspieszył. Globalna sprzedaż porównywalna wzrosła kolejno o 1% w Q4 FY2025, 4% w Q1 FY2026, 6,2% w Q2 i 7,9% w Q3. W USA dynamika poprawiła się z 0% do odpowiednio 4%, 7,1% i 7,9%.
- Najważniejsza poprawa dotyczy ruchu. W Q3 globalna liczba transakcji wzrosła o 4,2%, a w USA również o 4,2%. Jest to jakościowo znacznie lepszy wzrost niż poprawa oparta wyłącznie na podnoszeniu średniego ticketu.
- Marże zaczynają się odbudowywać. Q3 przyniósł drugi kolejny kwartał poprawy rentowności, a skorygowana marża operacyjna grupy wyniosła 14,4% wobec 10,1% rok wcześniej. Część poprawy wynikała jednak ze zwrotów taryf celnych.
- Chiny zmieniają profil całej spółki. Boyu Capital posiada 60% chińskiego biznesu, Starbucks zachował 40%, markę i IP oraz będzie pobierał opłaty licencyjne. Około 8 tys. chińskich kawiarni przeszło z modelu własnego do licencjonowanego.
- Prognozy były w tym roku podnoszony dwukrotnie. Początkowo Starbucks oczekiwał co najmniej 3% wzrostu comps i EPS 2,15–2,40 USD. Po Q2 było to co najmniej 5% i 2,25–2,45 USD. Obecnie spółka oczekuje niemal 6% globalnych comps oraz EPS 2,55–2,65 USD.
- Wycena stała się znacznie mniej oczywista. Przy kursie około 108 USD Starbucks kosztuje mniej więcej 41-krotność środka prognozy skorygowanego EPS na FY2026. Konsensus analityków pozostaje pozytywny, ale średni target 112,23 USD daje już tylko około 4% potencjału.
Wyniki finansowe – sprzedaż rośnie, ale struktura grupy właśnie się zmieniła
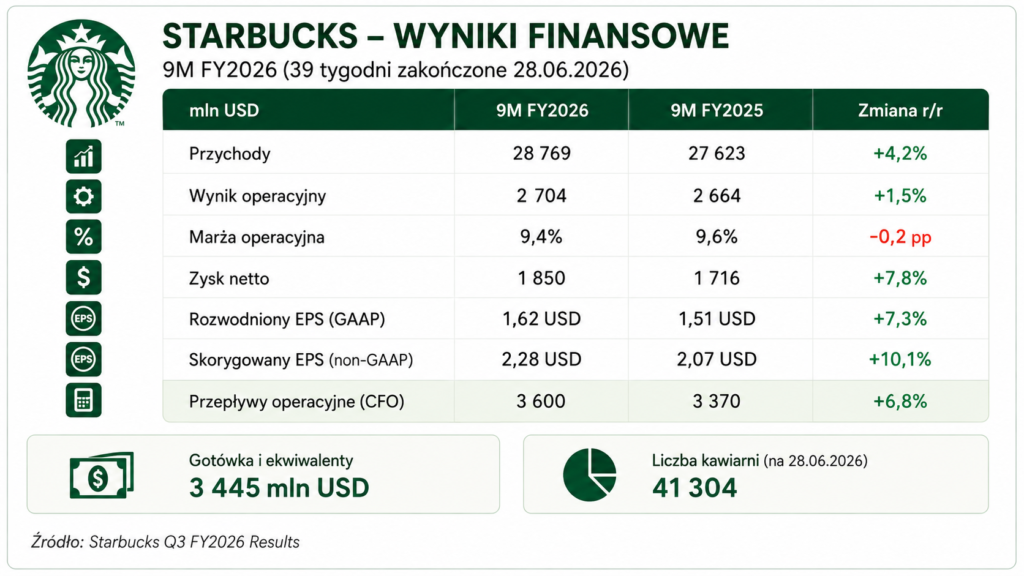
Po dziewięciu miesiącach FY2026 Starbucks osiągnął 28,77 mld USD przychodów wobec 27,62 mld USD rok wcześniej. Oznacza to wzrost o 4,2%. Wynik operacyjny zwiększył się o 1,5% do 2,70 mld USD, natomiast raportowana marża operacyjna spadła nieznacznie z 9,6% do 9,4%. Zysk netto wyniósł 1,85 mld USD wobec 1,72 mld USD rok wcześniej, a rozwodniony EPS wzrósł z 1,51 do 1,62 USD.
Wyniku netto nie należy jednak interpretować bez uwzględnienia transakcji w Chinach. W Q3 Starbucks wykazał 536,3 mln USD jednorazowego zysku ze sprzedaży części chińskiej działalności. W samym kwartale raportowany zysk netto wzrósł dzięki temu aż o 87% do 1,05 mld USD. Znacznie lepszym miernikiem poprawy podstawowego biznesu jest non-GAAP EPS, który wyniósł w Q3 0,85 USD wobec 0,50 USD rok wcześniej, czyli wzrósł o 70%.
Raportowane przychody Q3 spadły o 1,4% do 9,32 mld USD, ale również tutaj sama liczba może być myląca. Od kwietnia około 8 tys. chińskich kawiarni nie jest już konsolidowanych jako własne lokale Starbucks. Spółka zamiast pełnej wartości ich sprzedaży rozpoznaje teraz przede wszystkim przychody licencyjne, sprzedaż produktów do joint venture i swój udział w wyniku. Dlatego spadek raportowanych przychodów nie oznacza pogorszenia popytu na produkty Starbucks.
Najważniejszy sygnał: klienci wrócili
Najbardziej przekonującą częścią obecnego turnaroundsu jest trajektoria same-store sales. W ostatnim kwartale FY2025 globalne comps wróciły do wzrostu po raz pierwszy od siedmiu kwartałów i zwiększyły się o 1%. W USA pozostawały wtedy jeszcze płaskie. W Q1 FY2026 wzrost wyniósł już 4%, w Q2 przyspieszył do 6,2%, a w Q3 do 7,9%.
Jeszcze mocniej wygląda zmiana na rynku amerykańskim. U.S. comps poprawiły się z 0% w Q4 FY2025 do 4% w Q1, 7,1% w Q2 i 7,9% w Q3. W ostatnim kwartale średni ticket wzrósł o 3,6%, ale liczba transakcji zwiększyła się o 4,2%. To zasadnicza różnica względem wcześniejszego modelu wzrostu, w którym podwyżki cen kompensowały słabszy ruch.
Dla Starbucks jest to prawdopodobnie najważniejszy wskaźnik operacyjny. Marka zawsze miała dużą możliwość podnoszenia cen, ale wieloletnia strategia cenowa zaczęła z czasem pogarszać relację wartości do ceny i zmniejszać częstotliwość wizyt. Jeżeli spółka utrzyma dodatnie transactions przy rosnącym ticketcie, odzyskuje jeden z najważniejszych elementów dawnego modelu ekonomicznego: wzrost zarówno liczby klientów, jak i wartości pojedynczej transakcji.
„Back to Starbucks” zaczyna działać
Brian Niccol nie próbuje budować Starbucks od nowa. Strategia „Back to Starbucks” zakłada raczej powrót do elementów, które historycznie odróżniały sieć od klasycznych lokali QSR: szybkości obsługi, jakości produktu, personalizacji oraz funkcji kawiarni jako tzw. third place – przestrzeni pomiędzy domem i pracą.
Jednym z głównych projektów jest Green Apron Service, wdrożony już we wszystkich własnych lokalach w Ameryce Północnej. Starbucks zwiększył obsadę w godzinach szczytu, uprościł proces przygotowywania zamówień i zmienił sposób kolejkowania zamówień z kawiarni, drive-thru, aplikacji oraz dostaw. Według spółki w Q1 średni czas obsługi w godzinach szczytu spadł poniżej czterech minut.
Rozwój ma wspierać technologia. Smart Queue ma automatycznie ustalać kolejność realizacji zamówień z różnych kanałów. Starbucks wykorzystuje również AI w zarządzaniu łańcuchem dostaw i grafikami pracowników oraz wdraża kolejną generację ekspresów Mastrena. Celem nie jest wyłącznie redukcja kosztów. Technologia ma przede wszystkim zwiększać przepustowość istniejących lokali bez pogarsania jakości doświadczenia klienta.
Równolegle spółka przywraca bardziej tradycyjny charakter kawiarni. Do końca FY2026 w amerykańskich lokalach ma pojawić się ponad 25 tys. dodatkowych miejsc siedzących. Jest to świadoma próba odwrócenia części zmian z poprzednich lat, kiedy rozwój mobilnych zamówień oraz drive-thru zaczął przesuwać Starbucks w stronę punktu szybkiego odbioru napojów.
„Rewards” pozostaje jednym z najważniejszych aktywów Starbucks
Starbucks ma bardzo silną pozycję w sprzedaży cyfrowej i lojalnościowej. W FY2025 członkowie Starbucks Rewards odpowiadali za niemal 60% przychodów własnych kawiarni w USA. W marcu 2026 r. program został przebudowany i podzielony na trzy poziomy: Green, Gold i Reserve.
Znaczenie programu wykracza poza klasyczne zbieranie punktów. Starbucks ma dzięki niemu bezpośrednią relację z bardzo dużą częścią klientów, dane dotyczące częstotliwości wizyt i preferencji oraz możliwość kierowania spersonalizowanych ofert bez uzależnienia od zewnętrznych agregatorów. W sytuacji, w której strategicznym celem jest zwiększenie liczby wizyt, nawet niewielka poprawa aktywności tej grupy może mieć zauważalny wpływ na sprzedaż.
Strategia produktowa również zaczyna być bardziej uporządkowana. Starbucks chce utrzymać dominację w godzinach porannych, ale jednocześnie stworzyć wyraźniejszy popołudniowy occasion. Rozwija espresso, matchę, chai, Refreshers, napoje energetyczne, produkty proteinowe i ofertę piekarniczą. Kluczowe jest przy tym ograniczenie nadmiernej złożoności menu, która wcześniej pogarszała szybkość obsługi.
Sprzedaż już się poprawiła. Teraz trzeba odzyskać marże
To właśnie rentowność pozostaje obecnie najważniejszą niewiadomą. W Q2 segment North America osiągnął 6,89 mld USD przychodów, o 7% więcej niż rok wcześniej, ale wynik operacyjny spadł o 9% do 680 mln USD. Marża obniżyła się ze 11,6% do 9,9%. Głównymi powodami były większe nakłady na pracowników związane z „Back to Starbucks”, niekorzystny mix produktowy, taryfy oraz wysokie ceny kawy.
Q3 przyniósł już zdecydowaną poprawę. Przychody North America wzrosły o 7% do 7,40 mld USD, wynik operacyjny o 10% do 1,01 mld USD, a marża zwiększyła się z 13,3% do 13,6%. Na poziomie całej grupy skorygowana marża operacyjna osiągnęła 14,4% wobec 10,1% rok wcześniej.
Trzeba jednak uważać z ekstrapolowaniem tego wyniku. Starbucks otrzymał w Q3 zwroty wcześniej zapłaconych taryf, które w dużej części skompensowały koszty poniesione w pierwszych trzech kwartałach roku. Zarząd sam wskazuje ten czynnik jako jeden z powodów poprawy marży. Nie cała różnica r/r ma więc charakter powtarzalny.
Długoterminowy cel jest ambitny. Starbucks zakłada, że w FY2028 skorygowana marża operacyjna całej grupy osiągnie 13,5–15%, przy wzroście przychodów o co najmniej 5% oraz co najmniej 3% wzroście globalnych i amerykańskich comps. Jeżeli spółka zrealizuje ten plan, obecny wzrost kosztów pracy okaże się inwestycją w odzyskanie ruchu, a nie trwałym obciążeniem modelu biznesowego.
Chiny – Starbucks zamienia przychody na wyższą jakość biznesu
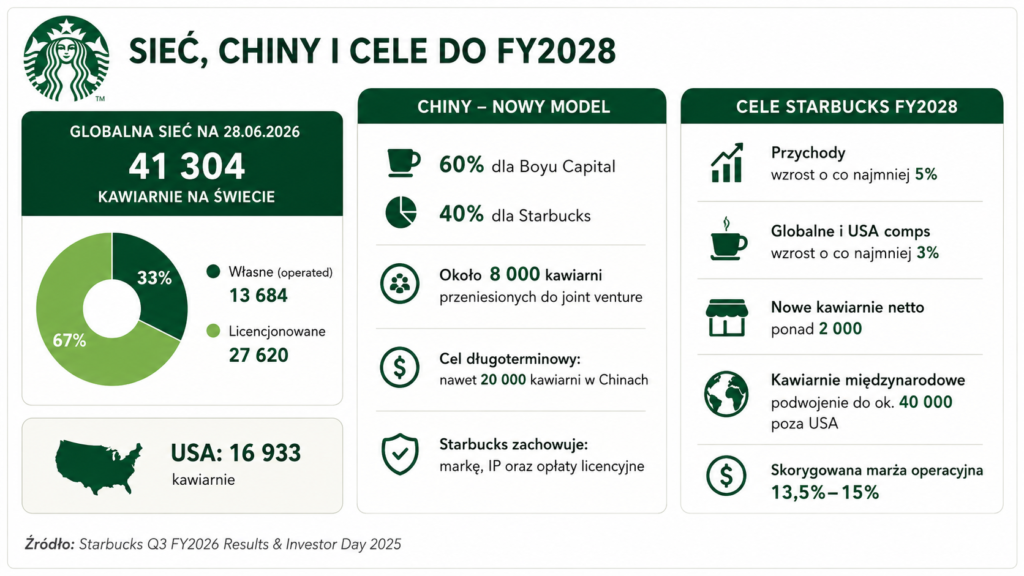
Transakcja z Boyu Capital fundamentalnie zmieniła sposób funkcjonowania Starbucks na drugim najważniejszym rynku. Boyu posiada obecnie 60% chińskiej działalności detalicznej, Starbucks zachował 40% oraz pełną własność marki i własności intelektualnej. Około 8 tys. lokali zostało przeniesionych do modelu licencjonowanego. Długoterminową ambicją partnerów jest rozbudowa sieci nawet do 20 tys. kawiarni.
Boyu nabyło udział przy wycenie enterprise value chińskiego biznesu na około 4 mld USD. Starbucks szacował wcześniej, że łączna wartość ekonomiczna działalności w Chinach może przekroczyć 13 mld USD, jeśli uwzględni się otrzymaną gotówkę, zachowany 40-proc. udział oraz zdyskontowaną wartość przyszłych opłat licencyjnych.
Dla rachunku wyników konsekwencja jest bardzo widoczna. Przychody segmentu International spadły w Q3 o 34% do 1,32 mld USD, ale jego marża operacyjna wzrosła z 13,6% do 19,1%. Starbucks przestał konsolidować pełną sprzedaż chińskich kawiarni, ale zachowuje bardziej kapitałowo efektywny strumień przychodów i 40% udziałów w JV.
To model bliższy temu, co od lat robią najbardziej efektywne kapitałowo globalne sieci restauracyjne. Niższe raportowane przychody nie muszą być negatywne, jeżeli towarzyszą im wyższa marża, mniejsze wymagania kapitałowe i większy zwrot na zainwestowanym kapitale.
Jednocześnie Starbucks nie rezygnuje z Chin. Wręcz przeciwnie – celem jest przyspieszenie ekspansji przy wykorzystaniu lokalnej wiedzy Boyu. Firma wskazuje, że liczba chińskich lokali może docelowo wzrosnąć z około 8 tys. do 15–20 tys.
Rozwój sieci ma ponownie przyspieszyć
Starbucks zakończył Q3 z 41 304 kawiarniami na świecie. Około 33% było prowadzonych bezpośrednio przez spółkę, a 67% działało w modelu licencjonowanym. Zmiana struktury względem poprzednich kwartałów wynika przede wszystkim z przeniesienia chińskich lokali do joint venture. W Stanach Zjednoczonych działało 16 933 lokali.
Należy pamiętać, że w 2025 r. Starbucks świadomie zmniejszał część amerykańskiej bazy. W ramach restrukturyzacji zamknięto 627 kawiarni, z czego ponad 90% znajdowało się w Ameryce Północnej. Zarząd oceniał każdy lokal pod kątem możliwości zapewnienia odpowiedniego doświadczenia klienta oraz ścieżki do akceptowalnej rentowności.
Po oczyszczeniu portfela wzrost ma ponownie przyspieszać. Guidance na FY2026 zakłada 600–650 nowych kawiarni netto. W samym FY2028 Starbucks chce otworzyć ponad 2 tys. nowych placówek, w tym około 400 własnych lokali w USA. Długoterminowo zarząd widzi potencjał nawet 5 tys. kolejnych kawiarni w Stanach Zjednoczonych, a wraz ze wzrostem AUV liczba potencjalnych lokalizacji mogłaby być jeszcze większa.
Jeszcze większa przestrzeń znajduje się za granicą. Starbucks chce z czasem podwoić międzynarodową sieć do około 40 tys. kawiarni poza USA, a tempo wzrostu International ma być około dwukrotnie wyższe niż w Ameryce Północnej.
Cash flow i bilans
Po dziewięciu miesiącach FY2026 Starbucks wygenerował 3,60 mld USD przepływów operacyjnych wobec 3,37 mld USD rok wcześniej, czyli o około 7% więcej. CAPEX wyniósł 888 mln USD wobec 1,85 mld USD w analogicznym okresie poprzedniego roku. Spadku wydatków inwestycyjnych nie należy jednak w całości traktować jako strukturalnej poprawy FCF, ponieważ w ciągu roku zmieniła się konsolidacja Chin, a spółka znajdowała się w okresie restrukturyzacji sieci.
Transakcja w Chinach przyniosła około 2,54 mld USD wpływów netto. Starbucks wykorzystał część gotówki do zmniejszenia zadłużenia. W ciągu dziewięciu miesięcy spłacono 2,82 mld USD długu długoterminowego, a w samym Q3 przeprowadzono tender na około 1,3 mld USD obligacji.
Na koniec czerwca spółka posiadała 3,45 mld USD gotówki. Łączny dług krótkoterminowy i długoterminowy wynosił około 13,28 mld USD wobec 16,07 mld USD na koniec FY2025. Bilans nadal jest mocno lewarowany, ale kierunek zmian jest obecnie korzystny.
Starbucks ma przy tym ujemny kapitał własny – deficyt akcjonariuszy wynosił około 7,67 mld USD. Podobnie jak w przypadku części innych dojrzałych spółek konsumenckich nie oznacza to automatycznie problemów z wypłacalnością. Jest przede wszystkim efektem historycznych zwrotów kapitału oraz struktury finansowania. Ogranicza jednak użyteczność wskaźników takich jak P/BV czy klasycznie liczony ROE.
Dywidenda pozostaje ważną częścią zwrotu dla akcjonariuszy
Starbucks zadeklarował za Q3 dywidendę w wysokości 0,62 USD na akcję. Był to 65. kolejny kwartał wypłaty dywidendy. W ciągu pierwszych dziewięciu miesięcy FY2026 spółka wypłaciła akcjonariuszom około 2,12 mld USD gotówki.
W obecnej fazie restrukturyzacji istotne jest, że Starbucks równocześnie finansuje inwestycje w obsługę i modernizację lokali, wypłaca dywidendę i redukuje zadłużenie. Sprzedaż części chińskiego biznesu ułatwiła pogodzenie tych celów, ale w kolejnych latach coraz większa część finansowania będzie musiała pochodzić z poprawy podstawowego cash flow.
Prognozy – kolejna rewizja w górę
Jednym z mocniejszych sygnałów z pierwszych trzech kwartałów jest sposób, w jaki zmieniały się oczekiwania zarządu.
Po Q1 Starbucks zakładał co najmniej 3% wzrostu globalnych i amerykańskich comps oraz skorygowany EPS w przedziale 2,15–2,40 USD. Po Q2 prognoza comps wzrosła do co najmniej 5%, a EPS do 2,25–2,45 USD.
Po Q3 guidance ponownie podniesiono. Starbucks oczekuje obecnie, że U.S. comps wzrosną w całym FY2026 o nieco ponad 6%, a globalne comps zbliżą się do 6%. W samym Q4 wzrost w USA ma wynieść przynajmniej 6,5%. Skorygowana marża operacyjna ma przekroczyć 11%, natomiast non-GAAP EPS ma znaleźć się w przedziale 2,55–2,65 USD.
W praktyce środek prognozy EPS wzrósł od początku roku z 2,275 do 2,60 USD, czyli o około 14%. Część poprawy w Q3 ma charakter podatkowy i taryfowy, dlatego nie należy traktować całej rewizji jako wzrostu powtarzalnej mocy zyskowej. Kierunek pozostaje jednak jednoznaczny: biznes operacyjny rozwija się lepiej, niż zarząd oczekiwał jeszcze na początku roku.
Cel na FY2028 pokazuje skalę ambicji
Starbucks oczekuje, że w FY2028 przychody będą rosły w tempie co najmniej 5%, comps w USA i globalnie przekroczą 3%, a nowe lokale dołożą kolejne 2–3 pkt proc. do wzrostu przychodów. W tym samym roku spółka chce otworzyć ponad 2 tys. kawiarni netto.
Najważniejszy parametr finansowy to marża. Zarząd zakłada skorygowaną marżę operacyjną na poziomie 13,5–15% oraz EPS 3,35–4,00 USD. Oznacza to, że między FY2026 a FY2028 zysk na akcję powinien wzrosnąć o około 29–54% względem środka obecnego guidance.
Realizacja tych założeń wymaga już nie tylko wzrostu sprzedaży. Starbucks musi przekuć większy ruch w dźwignię operacyjną, zwiększać przepustowość lokali oraz odzyskać część marży utraconej wskutek większych nakładów na pracowników i inflacji kosztów.
Co sądzą analitycy?
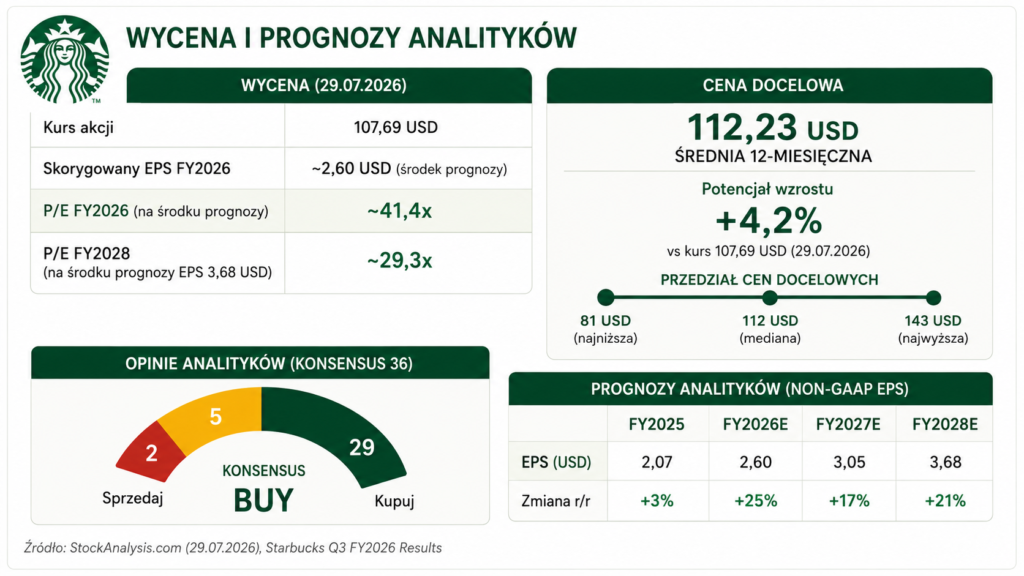
Wall Street pozytywnie oceniła Q3. Według S&P Global konsensus 36 analityków dla Starbucks wynosi obecnie Buy, a średnia 12-miesięczna cena docelowa to 112,23 USD. Mediana wynosi 112 USD, najniższy target 81 USD, a najwyższy 143 USD. Przy kursie około 107,7 USD oznacza to jednak zaledwie około 4,2% potencjału do średniego celu.
Po wynikach kilka domów maklerskich podniosło swoje wyceny. Deutsche Bank zwiększył target do 126 USD i utrzymał rekomendację Buy, Baird do 124 USD z Outperform, Wells Fargo do 125 USD z Overweight, a BMO Capital do 130 USD z Outperform. Morgan Stanley podniósł cel do 115 USD, Piper Sandler do 120 USD. Po bardziej ostrożnej stronie Jefferies ustalił target na 101 USD i utrzymał Hold.
Analitycy zwracają uwagę przede wszystkim na zmianę jakości sprzedaży. William Blair po Q3 oceniał, że Starbucks jest dopiero na początku odbudowy marż po około 18 miesiącach porządkowania biznesu. Morgan Stanley wskazywał natomiast, że spółka pokazała już zdolność do odwrócenia trendu sprzedażowego.
Problemem przestaje więc być wiarygodność samego turnaroundsu. Coraz więcej dowodów wskazuje, że poprawa sprzedaży jest realna. Problemem dla inwestora staje się cena płacona za tę poprawę.
Wycena nie jest niska?
Przy kursie 107,69 USD i środku tegorocznego guidance EPS na poziomie 2,60 USD Starbucks jest wyceniany na około 41x skorygowanego zysku za FY2026. Jest to wysoki mnożnik jak na dużą, dojrzałą sieć konsumencką, nawet jeśli wyniki znajdują się obecnie w dołku rentowności.
Za wysokim P/E stoi oczywiście oczekiwana normalizacja wyniku. Jeżeli Starbucks osiągnie FY2028 EPS na poziomie 3,35–4,00 USD, obecny kurs odpowiada około 27–32x zysku za FY2028. To już bardziej rozsądny poziom dla wysokiej jakości globalnej marki, ale nadal wymaga realizacji znaczącej części planu zarządu.
Wycena jest zatem zupełnie inna niż przy klasycznym turnaroundzie kupowanym przed pojawieniem się poprawy wyników. Rynek już zobaczył cztery kolejne kwartały dodatnich comps, ponowne przyspieszenie ruchu i dwa kwartały poprawy marży. Część przyszłego sukcesu znajduje się więc w cenie.
Najważniejsze ryzyka
Największym ryzykiem jest obecnie niepowodzenie drugiej fazy turnaroundsu. Starbucks pokazał, że dodatkowe godziny pracy, Green Apron Service oraz zmiany operacyjne potrafią przywrócić ruch. Teraz musi udowodnić, że można utrzymać ten ruch przy stopniowym odzyskiwaniu rentowności. Jeżeli koszty pracy pozostaną strukturalnie wyższe, wzrost comps nie przełoży się w pełni na EPS.
Drugim ryzykiem jest wycena. Przy około 41x skorygowanego EPS FY2026 rynek zakłada dalszą poprawę w kolejnych dwóch latach. Słabszy kwartał, zahamowanie transactions albo wolniejsza odbudowa marży mogą w takim otoczeniu prowadzić do kompresji mnożnika nawet bez pogorszenia długoterminowej jakości biznesu.
Trzeba również obserwować koszty kawy, płace i taryfy. Q2 pokazał, że nawet mocny wzrost comps nie gwarantuje poprawy wyniku, jeżeli presja kosztowa jest wystarczająco duża. Z kolei Q3 korzystał ze zwrotów taryfowych, co zawyża porównywalność części poprawy marży.
Osobnym obszarem jest wykonanie planu w Chinach. Asset-light model powinien poprawić efektywność kapitałową, ale Starbucks oddał kontrolę operacyjną lokalnemu partnerowi. Teza inwestycyjna zakłada teraz, że Boyu będzie skuteczniej konkurować na niezwykle agresywnym chińskim rynku i doprowadzi sieć z około 8 tys. do nawet 20 tys. lokali.
Podsumowanie
Starbucks po trzech kwartałach FY2026 wygląda znacznie lepiej niż rok temu. Najważniejsza zmiana nie znajduje się nawet w rachunku wyników, lecz w zachowaniu klientów. Ruch wrócił. W Q3 globalne i amerykańskie same-store sales wzrosły o 7,9%, a większość poprawy została wsparta wzrostem liczby transakcji. To najbardziej przekonujący jak dotąd dowód, że „Back to Starbucks” działa.
Spółka przeszła również dużą zmianę strukturalną. Chiny stały się biznesem joint venture, udział lokalizacji licencjonowanych w globalnej sieci wzrósł do 67%, a wpływy z transakcji pozwoliły mocno zredukować zadłużenie. Starbucks powinien dzięki temu stopniowo stawać się mniej kapitałochłonny i generować wyższą marżę na działalności międzynarodowej.
Najważniejszym testem na kolejne kwartały nie jest już więc odpowiedź na pytanie, czy sprzedaż może wrócić do wzrostu. To już się wydarzyło. Kluczowe pytanie brzmi: jak dużą część odzyskanej sprzedaży Starbucks potrafi zamienić na dodatkowy zysk.
Jeżeli marża operacyjna rzeczywiście wróci w okolice 13,5–15%, EPS osiągnie 3,35–4,00 USD w FY2028, a sieć przyspieszy do ponad 2 tys. nowych lokali rocznie, Starbucks ponownie może stać się bardzo atrakcyjną kombinacją globalnej marki, organicznego wzrostu, pricing power i ekspansji.
Jednocześnie kurs w okolicy 108 USD nie daje obecnie dużego marginesu bezpieczeństwa. Konsensus analityków wskazuje średnio około 112 USD, a mnożnik na FY2026 przekracza 40x zysku. Rynek nie wycenia już porażki turnaroundsu. Wycena zakłada, że Brian Niccol wygra również drugą część tej historii – odbudowę rentowności. To właśnie marża North America, transactions, tempo nowych otwarć oraz realizacja guidance FY2028 są czterema wskaźnikami, które warto szczególnie uważnie śledzić w kolejnych raportach.
