
Seth Klarman jest jednym z najbardziej wpływowych inwestorów „w wartość” ostatnich czterech dekad, ale jego podejście znacząco różni się zarówno od Buffetta, jak i od Andrew Brentona czy Boba Robottiego.
Buffett kojarzy się z wysokiej jakości przedsiębiorstwami kupowanymi na bardzo długi okres. Brenton z ciągłym dostosowywaniem wielkości pozycji do wartości wewnętrznej. Robotti z cyklem kapitałowym i przedsiębiorstwami, których znormalizowane zyski są znacznie wyższe od bieżących. Klarman zaczyna gdzie indziej:
Najpierw należy ustalić, ile można stracić. Dopiero później zastanawiać się, ile można zarobić.
To właśnie dlatego najważniejszym pojęciem związanym z Baupost Group pozostaje „margin of safety” – margines bezpieczeństwa.
Nie oznacza to jednak kupowania wyłącznie tanich akcji. Baupost od początku działał jako fundusz o niezwykle szerokim mandacie. Może inwestować w akcje, obligacje, distressed debt, roszczenia upadłościowe, nieruchomości, private credit, przedsiębiorstwa prywatne czy skomplikowane sytuacje specjalne.
Główna przewaga nie polega więc na tym, że Klarman potrafi lepiej od innych wybierać akcje. Polega na gotowości do trzymania gotówki przez długi czas, przemieszczania kapitału pomiędzy klasami aktywów i agresywnego działania wtedy, gdy inni inwestorzy są zmuszeni sprzedawać.
25-latek i 27 mln dolarów
Baupost powstał w 1982 roku dla czterech rodzin, które sprzedały wcześniej własne przedsiębiorstwa i chciały wspólnie zarządzać powstałym majątkiem. Początkowy kapitał wynosił około 27 mln USD. Klarman miał wówczas zaledwie 25 lat i właśnie kończył Harvard Business School.
Ciekawy jest drobny szczegół często gubiony w opisach jego kariery. Klarman sam podkreśla, że nie stworzył Baupostu od zera. Struktura firmy była już organizowana przez jej przyszłych klientów, a jego zatrudniono, aby pomógł zdecydować, jak inwestować ich pieniądze. Dopiero kilka lat później otrzymał znaczący udział w firmie i przejął nad nią faktyczną kontrolę.
Nazwa Baupost również pochodzi od nazwisk pierwotnych rodzin i partnerów uczestniczących w tworzeniu organizacji.
Klarman studiował ekonomię na Cornell, następnie pracował w Mutual Shares Corporation, a później ukończył MBA na Harvardzie jako Baker Scholar. Od początku istnienia Baupostu odpowiada za inwestycje firmy. Jest także autorem wydanej w 1991 roku książki Margin of Safety oraz redaktorem i współautorem najnowszej edycji klasycznego Security Analysis Grahama i Dodda.
Według danych z 2026 roku Baupost zarządza około 22 mld USD aktywów klientów.
Margin of Safety – margines na to, że się mylisz
Najważniejszym elementem filozofii Klarmana jest założenie, że żadna wycena nie jest dokładna.
Nie znamy przyszłego tempa wzrostu, marż, poziomu stóp procentowych, wartości aktywów ani decyzji zarządu. Próba policzenia „prawdziwej” wartości spółki z dokładnością do kilku procent jest więc pozorna.
Rozwiązaniem jest margines bezpieczeństwa. Inwestor nie powinien kupować aktywa po cenie odpowiadającej jego najbardziej prawdopodobnej wartości. Powinien je kupować na tyle tanio, aby nawet błędna analiza nie prowadziła do trwałej utraty kapitału.
To przesuwa środek ciężkości analizy. Pytanie nie brzmi: „Ile ta inwestycja może wzrosnąć?”
lecz:
„Co musi się wydarzyć, abym trwale stracił pieniądze?”
Dopiero jeżeli odpowiedź na drugie pytanie jest satysfakcjonująca, można analizować potencjalną stopę zwrotu.
Ryzyko to nie zmienność
Podobnie jak Brenton, Klarman odrzuca utożsamianie ryzyka z wahaniami kursu.
Akcja spadająca o 30% może być znacznie mniej ryzykowna po spadku niż przed nim, jeżeli fundamenty się nie zmieniły. Z drugiej strony przedsiębiorstwo, którego kurs przez kilka lat niemal się nie waha, może być bardzo ryzykowne, jeżeli posiada nadmierny dług albo jego aktywa są przewartościowane.
W tym ujęciu najważniejsze są:
- prawdopodobieństwo trwałej utraty kapitału,
- wielkość możliwej straty,
- możliwość popełnienia błędu w wycenie.
Dlatego Klarman zwykle preferuje inwestycje, w których część wartości można uchwycić niezależnie od optymistycznego scenariusza: poprzez gotówkę, nieruchomości, wierzytelności, zabezpieczenie długu, prawa kontraktowe albo inne aktywa możliwe do względnie konserwatywnej wyceny.
Gotówka nie jest stratą czasu
Jedną z najbardziej charakterystycznych cech Baupostu była historycznie gotowość do utrzymywania ogromnych zasobów gotówki.
W 2026 roku około 30% aktywów Baupostu pozostawało w gotówce. Dla tradycyjnego zarządzającego jest to problem. Gotówka obniża wyniki podczas hossy i powoduje ryzyko pozostawania w tyle za benchmarkiem.
Dla Klarmana działa inaczej. Gotówka jest opcją na przyszłe okazje bez daty wygaśnięcia.
Nie wiadomo, kiedy pojawi się kryzys, upadłość, przymusowy sprzedający albo źle wycenione aktywo. Jeżeli jednak inwestor wykorzysta cały kapitał tylko dlatego, że musi być „zainwestowany”, nie będzie miał czym działać wtedy, gdy okazje staną się naprawdę atrakcyjne.
To podejście jest jednym z powodów, dla których Baupost potrafi przez długie okresy zachowywać się zupełnie inaczej niż indeks.
Nie akcje, lecz okazje
Baupost ma w portfolio znacznie szerszy zestaw aktywów niż typowy fundusz akcyjny. Może inwestować w:
- publiczne akcje i obligacje,
- distressed debt,
- przedsiębiorstwa przechodzące restrukturyzację lub bankructwo,
- structured credit,
- prywatne pożyczki,
- akcje preferowane,
- private equity,
- nieruchomości.
W akcjach publicznych szczególnie interesują go sytuacje, w których istnieje katalizator umożliwiający realizację wartości: przejęcie, spin-off, likwidacja albo inna zmiana korporacyjna.
To fundamentalna różnica wobec typowego funduszu akcyjnego. Jeżeli akcje są drogie, Baupost nie musi kupować gorszych akcji. Może kupić przecenione obligacje. Jeżeli kredyt jest drogi, może sfinansować przedsiębiorstwo prywatnie. Jeżeli rynki publiczne nie oferują okazji, może kupić nieruchomość albo roszczenia wobec bankruta.
Benchmark nie decyduje o tym, gdzie musi znajdować się kapitał.
Katalizator zmniejsza zależność od rynku
Klarman nie zawsze chce czekać, aż inni inwestorzy kiedyś zauważą, że spółka jest tania. Dlatego Baupost preferuje wiele sytuacji, w których istnieje wydarzenie mogące bezpośrednio uwolnić wartość. Może nim być:
- sprzedaż przedsiębiorstwa,
- wykup akcji,
- spłata długu,
- zakończenie restrukturyzacji,
- podział spółki,
- likwidacja aktywów,
- rozstrzygnięcie postępowania sądowego.
Ma to ważną konsekwencję. Spółka może być bardzo tania, ale jeśli nic nie zmusza rynku do rozpoznania jej wartości, inwestycja może pozostawać tania przez dekadę. Katalizator skraca czas oczekiwania i zmniejsza zależność od przyszłego sentymentu.
Przewagi Baupostu
W przypadku Klarmana przewaga nie polega na jednym typie analizy. Jest połączeniem kilku elementów:
- Pierwszym jest elastyczny mandat. Baupost może przenosić kapitał pomiędzy akcjami, kredytem, sytuacjami prywatnymi i nieruchomościami
- Drugim jest długoterminowy kapitał. Klientami są przede wszystkim rodziny, fundacje, endowmenty i podobne instytucje. Firma została pierwotnie zbudowana właśnie po to, aby chronić i pomnażać majątek przez wiele pokoleń
- Trzecim jest specjalistyczna wiedza dotycząca distressed debt i restrukturyzacji
- Czwartym jest gotowość do nieaktywności. Brak atrakcyjnej inwestycji nie oznacza konieczności kupowania czegoś gorszego
- Piątym jest skala. Firma posiada wystarczająco dużo kapitału, aby uczestniczyć w dużych, skomplikowanych transakcjach prywatnych, zapewniać finansowanie i działać jako wiarygodny partner w restrukturyzacjach
Track record – legenda z ważnym „ale”
Historyczne wyniki Baupostu są jednym z powodów, dla których Klarman uzyskał niemal kultowy status. Do około 2010 roku publikowane dane wskazywały, że od założenia Baupost w 1982 roku osiągał średnio około 20% rocznie. Najlepszym rokiem miał być 2007, kiedy fundusz zyskał około 52%.
Nie należy jednak przenosić tej liczby na kolejne lata. Baupost jest prywatnym funduszem i nie publikuje kompletnego, oficjalnego szeregu miesięcznych wyników. Co więcej, ostatnia dekada była znacznie słabsza. Według informacji przekazywanych przez inwestorów, w okresie mniej więcej 2014–2024 Baupost osiągał około 4% rocznie, a klienci wycofali około 7 mld USD w ciągu trzech lat.
To niezwykle istotny element historii Klarmana. Strategia, która przez pierwsze dekady dawała fenomenalne rezultaty, może wyglądać znacznie gorzej w środowisku:
- bardzo niskich stóp procentowych,
- szybkiego wzrostu spółek technologicznych,
- pasywnego napływu kapitału do indeksów,
- niezwykle wysokich wycen wielu tradycyjnych aktywów.
Nie wiadomo jeszcze, czy słabsza dekada była jedynie niekorzystnym okresem dla stylu inwestycyjnego Baupostu, czy też sygnałem zmniejszenia jego historycznej przewagi. Tym bardziej warto unikać tworzenia laurki.
Case study 1: 2008 – kiedy gotówka przestaje być problemem
Kryzys finansowy najlepiej pokazuje, po co Klarman utrzymuje płynność. W 2008 roku, gdy rynki kredytowe zaczęły się rozpadać, Baupost otworzył się na nowy kapitał i w krótkim czasie zebrał około 4 mld USD.
Klarman potwierdzał później, że relacje o inwestowaniu nawet około 100 mln USD dziennie podczas największej paniki są mniej więcej zgodne z rzeczywistością. Fundusz kupował przecenione obligacje, distressed debt i inne aktywa oferowane przez inwestorów potrzebujących natychmiastowej płynności.
To istota podejścia Baupostu. Nie chodzi o przewidzenie daty kryzysu. Chodzi o to, aby w chwili kryzysu: mieć gotówkę, wiedzieć, co kupić i być w stanie podejmować decyzje szybciej niż przymusowi sprzedający.
Klarman nie musiał wiedzieć, kiedy dokładnie wróci optymizm. Wystarczyło kupować aktywa po cenie istotnie niższej od konserwatywnie szacowanej wartości odzysku.
Case study 2: Facet Biotech – spółka z ogromną gotówką
Facet Biotech był podręcznikowym przykładem sytuacji specjalnej. Spółka została wydzielona z PDL BioPharma i dysponowała dużymi zasobami gotówki. Baupost zbudował znaczący udział w firmie, wynoszący około 14% akcji przed finalnym przejęciem.
Facet znalazł się pod presją ze strony Biogen Idec, który próbował przejąć spółkę. Oferta wzrosła ostatecznie do 17,50 USD za akcję, ale zarząd oraz część dużych akcjonariuszy odmówili jej przyjęcia. W marcu 2010 roku Abbott Laboratories zaoferował 27 USD za akcję. Wartość całej transakcji wynosiła około 722 mln USD, ale po uwzględnieniu około 272 mln USD gotówki i papierów wartościowych Facet realna wartość przedsiębiorstwa wynosiła około 450 mln USD.
To bardzo „klarmanowski” schemat:
- aktywo było tanie,
- część wartości była zabezpieczona gotówką,
- istniał możliwy katalizator w postaci transakcji korporacyjnej,
- potencjalna wartość była znacznie wyższa od ceny rynkowej.
Nie trzeba było prognozować dwudziestu lat wzrostu przychodów.
Case study 3: Idenix Pharmaceuticals – wartość poza rachunkiem zysków i strat
Idenix był znacznie bardziej nietypowym przykładem. Spółka biotechnologiczna pracowała nad terapiami wirusowego zapalenia wątroby typu C. Baupost posiadał około 35% jej akcji, czyli prawie 54 mln walorów.
W czerwcu 2014 roku Merck zaoferował około 3,85 mld USD za przejęcie Idenix. Oferta oznaczała bardzo wysoką premię wobec wcześniejszej ceny giełdowej, a wartość pakietu Baupostu wzrosła w jednym dniu o niemal miliard dolarów.
Ta inwestycja pokazuje ważne rozszerzenie pojęcia „value”. Value investing nie oznacza konieczności kupowania hut, banków czy spółek z niskim P/E.
Idenix nie było łatwe do wyceny tradycyjnym DCF-em. Wartość znajdowała się przede wszystkim w prawach do technologii i potencjale leków, które dla dużej firmy farmaceutycznej mogły mieć znacznie większą wartość niż sugerowała kapitalizacja giełdowa.
Klarman może więc kupować aktywa pozornie „wzrostowe” lub spekulacyjne, jeżeli potrafi oszacować asymetrię pomiędzy ceną, wartością aktywów i możliwością straty.
Case study 4: PG&E – kupowanie roszczeń zamiast akcji
Jedna z najbardziej niezwykłych inwestycji Baupostu dotyczyła kalifornijskiego PG&E. Po pożarach w Kalifornii nad spółką zawisły ogromne zobowiązania. Zamiast ograniczyć się do tradycyjnych akcji lub obligacji, Baupost kupował od ubezpieczycieli roszczenia subrogacyjne wobec PG&E.
Niektóre z tych roszczeń kupowano za około 35 centów za dolara wartości nominalnej. Po przeprowadzeniu restrukturyzacji i porozumieniu dotyczącym roszczeń Baupost otrzymał w lipcu 2020 roku ponad 3 mld USD z tytułu tej strategii.
Obecny portfel – 13F pokazuje tylko kawałek Baupostu
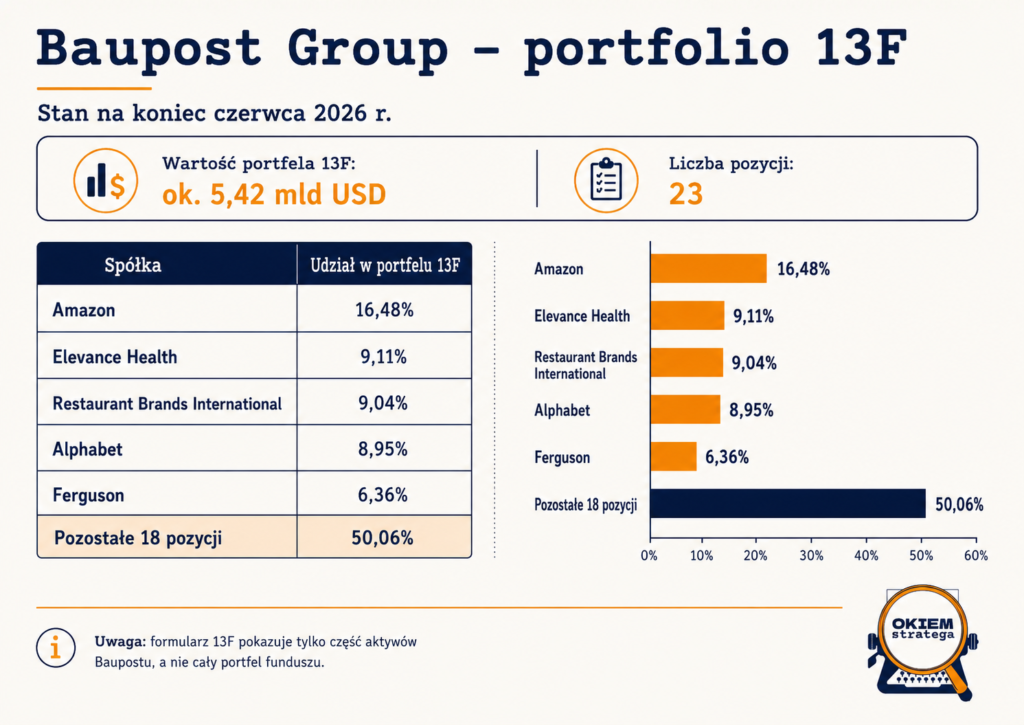
Na koniec czerwca 2026 roku Baupost raportował w formularzu 13F 23 pozycje o wartości około 5,42 mld USD.
Pierwszych pięć pozycji odpowiadało więc za niemal połowę raportowanego portfela akcyjnego.
W drugim kwartale Baupost zwiększał między innymi Amazon, Alphabet, Genuine Parts, Norwegian Cruise Line i GDS, a nowymi pozycjami były CME Group, Axalta oraz niewielki udział w Pershing Square. Jednocześnie zmniejszano między innymi WESCO, Union Pacific, Restaurant Brands i Aon.
Nie należy jednak utożsamiać tych 5,4 mld USD z całym Baupostem.
Firma zarządza około 22 mld USD aktywów klientów. Raport 13F pokazuje więc jedynie część majątku — przede wszystkim określone amerykańskie papiery wartościowe. Nie obejmuje dużej części kredytu, private equity, nieruchomości, zagranicznych instrumentów ani gotówki.
Jest więc raczej oknem na publiczny portfel, a nie kompletną mapą strategii.
Amazon w portfelu inwestora w wartość?
Obecność Amazonu jako największej pozycji może wydawać się sprzeczna z wizerunkiem Klarmana jako inwestora kupującego aktywa poniżej wartości księgowej.
W rzeczywistości dobrze pokazuje ewolucję inwestowania w wartość. Klarman nie wymaga niskiego P/E. Wymaga różnicy pomiędzy ceną a oszacowaną wartością. Baupost już wcześniej kupował Amazon po dużych przecenach technologicznych, wychodził z pozycji i ponownie ją odbudowywał.
Jeżeli przyszłe przepływy pieniężne, wartość AWS, reklamy, marketplace’u i infrastruktury logistycznej są warte znacznie więcej niż kapitalizacja implikuje, spółka może być „value” nawet przy wskaźnikach wyglądających wysoko.
To kolejna ważna lekcja:
„Value” jest relacją między ceną a wartością, a nie kategorią sektora lub wskaźnikiem P/E.
„Margin of Safety” – książka jako instrukcja inwestowania
Margin of Safety: Risk-Averse Value Investing Strategies for the Thoughtful Investor ukazała się w 1991 roku.
Dzisiaj jest jedną z najbardziej znanych i jednocześnie najtrudniej dostępnych książek o inwestowaniu. Jej znaczenie nie wynika jednak z rzadkości egzemplarzy. Klarman rozwija w niej trzy idee, które nadal definiują Baupost:
- inwestowanie różni się od spekulacji,
- ryzyko należy analizować przed zwrotem,
- margines bezpieczeństwa powinien kompensować niepewność wyceny.
Największy problem strategii: można być zbyt ostrożnym
Historia Baupostu pokazuje również ograniczenie filozofii Klarmana. Margines bezpieczeństwa chroni przed stratą, ale może też prowadzić do margin of too much safety.
Jeżeli inwestor przez wiele lat uważa rynek za zbyt drogi, utrzymuje dużo gotówki i unika rosnących spółek, może nie stracić nominalnego kapitału, ale stracić ogromny koszt alternatywny.
To prawdopodobnie jeden z powodów słabszych wyników Baupostu po 2014 roku. W tym czasie rynki były zdominowane przez bardzo wysokiej jakości spółki technologiczne, których klasyczne wskaźniki często wyglądały drogo, ale których zyski i przepływy rosły znacznie szybciej niż oczekiwali konserwatywni inwestorzy.
Około 4% rocznie przez dekadę było wynikiem znacznie gorszym od głównych indeksów.
Klarman pozostaje więc świetnym przykładem tego, że kontrola ryzyka sama w sobie nie gwarantuje wysokiego zwrotu.
Inne słabości
- Szeroki mandat Baupostu jest przewagą, ale jednocześnie komplikuje analizę. Inwestorzy muszą ufać zarządzającemu w dziedzinach bardzo od siebie oddalonych: biotechnologii, prawie upadłościowym, nieruchomościach, structured credit i akcjach publicznych
- Drugi problem to skala. Firma zarządzająca ponad 20 mld USD nie może już wykorzystywać bardzo małych sytuacji z taką łatwością jak wtedy, gdy zarządzała kilkuset milionami
- Trzeci to płynność. Część najlepszych okazji Baupostu jest prywatna, skomplikowana i trudna do szybkiej sprzedaży
- Czwarty to wartość czasu. Inwestycja może być bezpieczna i tania, ale jeżeli realizacja wartości potrwa dziesięć lat, IRR może być przeciętny
Właśnie dlatego katalizator odgrywa tak ważną rolę w procesie Klarmana.
Czego można nauczyć się od Setha Klarmana?
Najważniejsza lekcja Klarmana nie brzmi „trzymaj dużo gotówki”. Brzmi: odwróć kolejność analizy. Najpierw zastanów się, dlaczego możesz stracić. Dopiero później policz potencjalny zysk.
Z jego procesu można wyciągnąć kilka szczególnie użytecznych zasad:
- Wycena jest przedziałem, nie punktem. Dlatego trzeba pozostawić miejsce na błąd
- Cena wejścia ma fundamentalne znaczenie. Dobry biznes może być złą inwestycją
- Gotówka ma wartość opcyjną. Nie trzeba być cały czas w pełni zainwestowanym
- Katalizator może być równie ważny jak wycena. Tanie aktywo bez sposobu uwolnienia wartości może pozostawać tanie bardzo długo
- Warto szukać tam, gdzie inni nie mogą inwestować. Upadłość, roszczenie, spin-off albo skomplikowana struktura kapitałowa mogą tworzyć większą nieefektywność niż duża spółka z indeksu
- Nie należy jednak fetyszyzować bezpieczeństwa. Zbyt konserwatywna strategia może generować duży koszt alternatywny
Szczerze polecam Wam nomen omen inwestycję 30-stu minut:
Inwestor, który czeka na piłkę
Buffett często posługuje się metaforą baseballu: inwestor nie musi uderzać każdej piłki. Klarman doprowadził tę zasadę do skrajności.
Może patrzeć na setki okazji i nie inwestować w żadną. Może utrzymywać miliardy w gotówce. Może przez kilka lat wyglądać, jakby przegapił rynek. Ale gdy pojawia się sytuacja, w której sprzedający musi sprzedać, aktywo można stosunkowo dobrze wycenić, a cena zawiera duży margines bezpieczeństwa, Baupost potrafi działać bardzo agresywnie.
W 2008 roku oznaczało to inwestowanie nawet około 100 mln USD dziennie. W Facet – kupowanie spółki z ogromnymi zasobami gotówki. W Idenix – dostrzeżenie wartości aktywów farmaceutycznych. W PG&E – kupowanie praw do przyszłych wypłat zamiast tradycyjnych papierów wartościowych.
To właśnie najlepiej opisuje Baupost:
Nie trzeba wiedzieć, co zrobi rynek. Trzeba wiedzieć, ile warte jest aktywo, ile można stracić i czy cena daje wystarczająco dużo miejsca na błąd.
I jednocześnie pamiętać, że nawet jedna z najbardziej zdyscyplinowanych strategii inwestycyjnych świata może przez całą dekadę wyglądać znacznie gorzej od indeksu.
To czyni historię Klarmana znacznie ciekawszą niż prostą opowieść o „legendarnym inwestorze w wartość”.
