
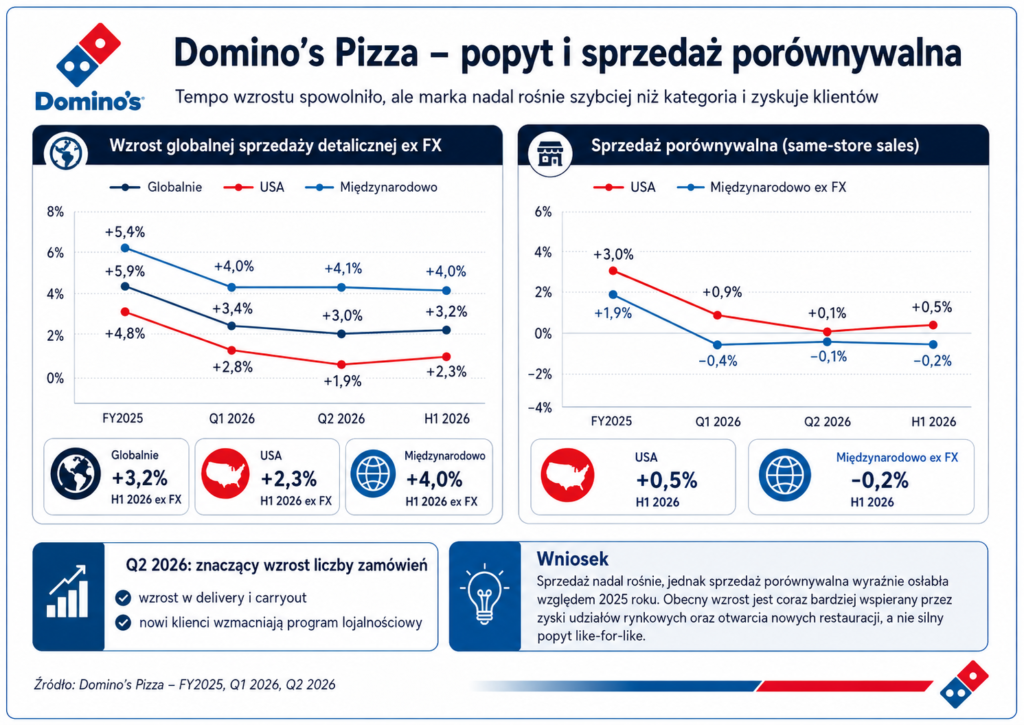
Pierwsze półrocze 2026 r. nie jest dla Domino’s okresem spektakularnego wzrostu sprzedaży porównywalnej. U.S. same-store sales zwiększyły się zaledwie o 0,5%, a sprzedaż porównywalna na rynkach międzynarodowych spadła o 0,2%. Mimo to przychody spółki wzrosły o 3,9%, wynik operacyjny o 6,3%, a liczba restauracji zwiększyła się netto o 389 placówek. Globalna sprzedaż detaliczna całego systemu osiągnęła 9,59 mld USD i była o 3,2% wyższa r/r po wyłączeniu wpływu walut.
To dobrze pokazuje charakter biznesu Domino’s. Spółka nie potrzebuje wysokiego wzrostu same-store sales w każdym kwartale, aby zwiększać wynik. Pomagają jej kolejne otwarcia, prawie całkowicie franczyzowy model, przychody z opłat i tantiem oraz rozbudowany własny supply chain w USA. Słabość konsumenta jest więc istotna, ale nie przekłada się bezpośrednio na podobny spadek zysków.
Jednocześnie bieżący rok ujawnia pewne ograniczenie dotychczasowej historii wzrostowej. Jeszcze w 2025 r. amerykańskie same-store sales wzrosły o 3,0%, a międzynarodowe o 1,9%. W pierwszym półroczu 2026 r. dynamika wyraźnie wyhamowała. Domino’s nadal zdobywa udział w rynku i zwiększa liczbę zamówień, ale coraz większa część wzrostu całego systemu pochodzi obecnie z nowych restauracji, a nie z szybkiego wzrostu sprzedaży istniejących lokali.
Najważniejsze wnioski
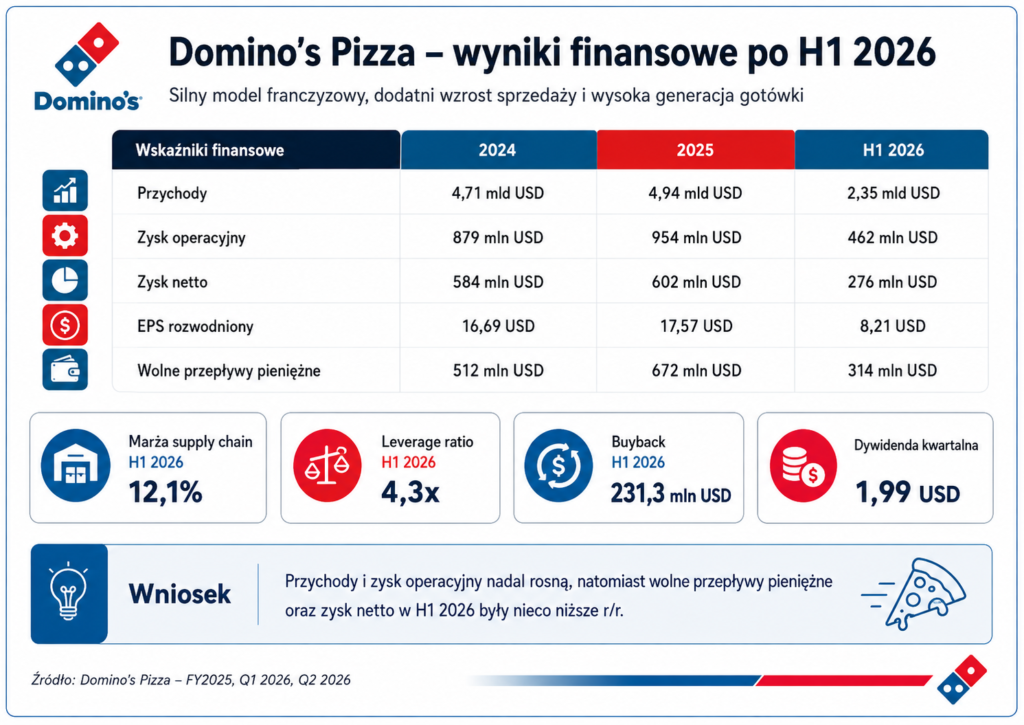
- Model operacyjny pozostaje odporny. Przychody H1 2026 wzrosły o 3,9% do 2,35 mld USD, a wynik operacyjny o 6,3% do 462,4 mln USD, mimo zaledwie 0,5% wzrostu U.S. same-store sales.
- Sprzedaż porównywalna jest głównym słabym punktem. U.S. SSS wyniosło +0,9% w Q1 i +0,1% w Q2. International SSS ex FX odpowiednio -0,4% i -0,1%.
- Liczba zamówień zachowuje się lepiej niż same przychody porównywalne. Zarząd podkreślał, że w Q2 liczba zamówień rosła zarówno w delivery, jak i carryout, mimo presji na amerykańskiego konsumenta.
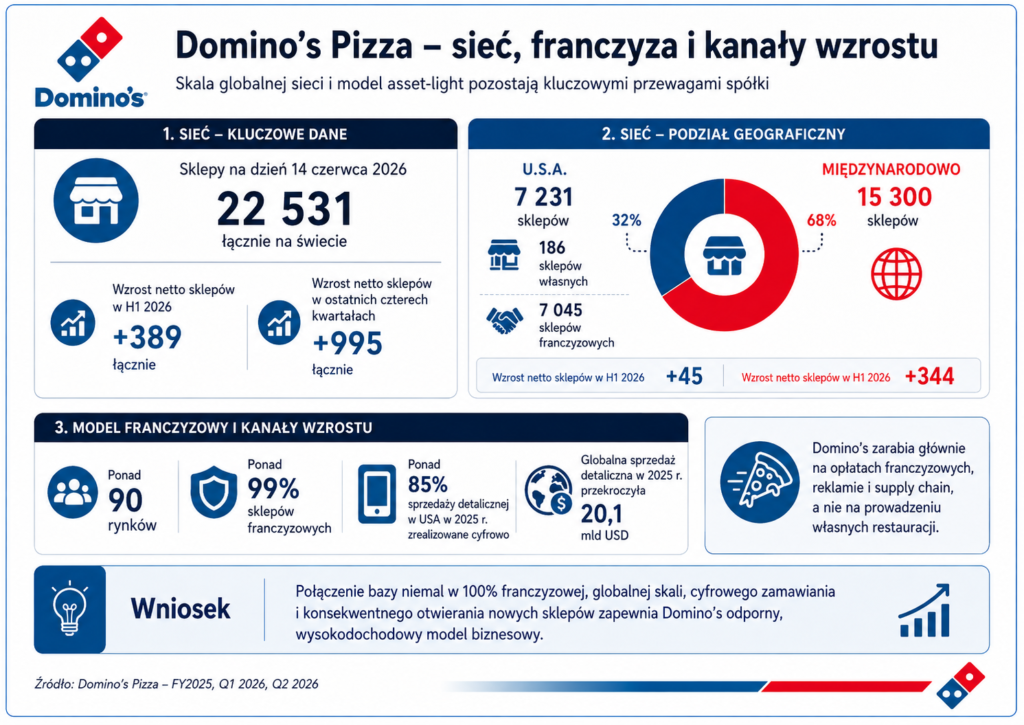
- Rozwój sieci pozostaje mocny. Domino’s zakończyło Q2 z 22 531 lokalami. W H1 przybyło 389 restauracji netto, a w ostatnich czterech kwartałach 995.
- Supply chain jest ważnym stabilizatorem wyników. Marża tego segmentu wzrosła w H1 z 11,7% do 12,1%, wspierana przez poprawę efektywności zakupowej.
- Cash flow lekko osłabł, ale nadal pozostaje mocny: FCF za H1 wyniósł 313,6 mln USD wobec 331,7 mln USD rok wcześniej.
- Spółka agresywnie zwraca kapitał. W pierwszym półroczu odkupiła akcje za 231,3 mln USD, a po Q1 zarząd zwiększył autoryzację programu buybacku o 1 mld USD.
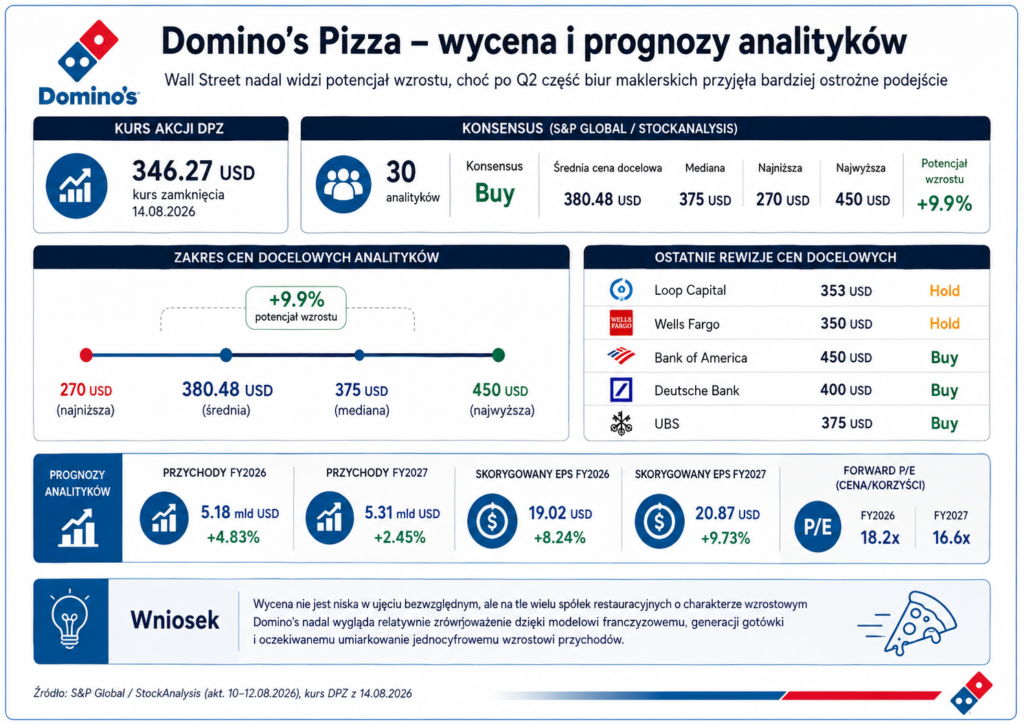
- Wycena wygląda rozsądniej niż w przypadku wielu innych dużych sieci wzrostowych. Konsensus zakłada na FY2026 skorygowany EPS 19,02 USD, co przy kursie 346,27 USD odpowiada około 18,2x forward P/E.
Wyniki finansowe – biznes rośnie szybciej niż sprzedaż porównywalna
W pierwszym półroczu Domino’s wygenerowało 2,345 mld USD przychodów wobec 2,257 mld USD rok wcześniej. Wzrost o 3,9% wynikał przede wszystkim z wyższych przychodów supply chain, większych wpływów z tantiem franczyzowych oraz przychodów reklamowych. Sam globalny system restauracji wygenerował w tym czasie 9,59 mld USD sprzedaży detalicznej wobec 9,13 mld USD rok wcześniej.
Wynik operacyjny wzrósł o 6,3% do 462,4 mln USD. To istotnie lepsza dynamika niż wzrost przychodów, mimo że w Q2 wynik został częściowo obciążony kosztami Worldwide Rally. Wzrost opierał się przede wszystkim na wyższych royalty oraz poprawie zysku brutto w supply chain.
Zysk netto obniżył się natomiast o 1,8% do 275,6 mln USD, a rozwodniony EPS wzrósł tylko o 0,9% do 8,21 USD. To pozornie słabszy obraz niż na poziomie działalności operacyjnej. Wynik Q1 został jednak zaburzony przez około 30 mln USD negatywnej zmiany wyceny udziału Domino’s w DPC Dash. Sama działalność operacyjna wyglądała znacznie lepiej: w Q1 operating income zwiększył się o 9,6%, a w Q2 o 3,1%.
Warto również rozróżnić przychody Domino’s Pizza Inc. od sprzedaży systemowej. Podobnie jak w Wingstop czy McDonald’s, zdecydowana większość pieniędzy płaconych przez klientów restauracjom Domino’s nigdy nie pojawia się w przychodach spółki giełdowej. Sprzedaż franczyzobiorców jest raportowana jako global retail sales, natomiast Domino’s otrzymuje z niej tantiemy, opłaty i inne przychody. Wyjątkiem jest m.in. amerykański supply chain, którego sprzedaż do restauracji wchodzi bezpośrednio do przychodów grupy.
Model franczyzowy jest jednym z największych atutów Domino’s
Domino’s jest jeszcze bardziej franczyzowe niż McDonald’s. Na koniec 2025 r. niezależni franczyzobiorcy prowadzili około 99% wszystkich lokali systemu. Model międzynarodowy jest w praktyce w 100% master-franchised.
Na koniec Q2 2026 sieć składała się z 22 531 restauracji. W USA działało 7 231 lokali, z czego tylko 186 należało bezpośrednio do spółki, a 7 045 do franczyzobiorców. Poza Stanami Zjednoczonymi działało kolejne 15 300 restauracji.
Ekonomicznie Domino’s jest więc kombinacją trzech biznesów.
Pierwszy to franczyza. Spółka pobiera tantiemy od sprzedaży restauracji, dzięki czemu wraz ze wzrostem sprzedaży oraz liczby lokali zwiększa wysoko marżowy strumień przychodów bez konieczności finansowania budowy zdecydowanej większości nowych restauracji.
Drugi to supply chain. Domino’s posiada w Ameryce Północnej rozbudowaną infrastrukturę produkcji i dystrybucji ciasta, żywności, opakowań i innych produktów dla franczyzobiorców. To odróżnia spółkę od wielu typowych franczyzodawców i sprawia, że wzrost liczby zamówień przekłada się nie tylko na royalty, ale również na większy wolumen w łańcuchu dostaw.
Trzecim elementem są nieliczne restauracje własne, których znaczenie dodatkowo maleje. Domino’s prowadziło w USA 262 własne lokale na koniec 2025 r., ale po dalszym refranchisingu ich liczba spadła do 186 w czerwcu 2026 r.
W efekcie biznes staje się jeszcze bardziej asset-light.
Supply chain – niedoceniany element przewagi konkurencyjnej
Supply chain odpowiada za największą część raportowanych przychodów Domino’s. W pierwszym półroczu wygenerował 1,43 mld USD przychodów, czyli około 61% przychodów całej grupy.
Nie jest to jednak tylko hurtownia składników. Centralny system zaopatrzenia pozwala Domino’s wykorzystać skalę przy negocjacjach z dostawcami, standaryzować produkt w tysiącach lokali oraz ograniczać część kosztów i operacyjnego skomplikowania po stronie franczyzobiorców.
W H1 2026 marża brutto supply chain wzrosła z 11,7% do 12,1%. W Q2 było to 12,0% wobec 11,8% rok wcześniej. Zarząd wskazywał przede wszystkim na poprawę efektywności zakupowej, która z nawiązką kompensowała wzrost kosztu koszyka produktów.
Model ma również ciekawą właściwość ekonomiczną: każdy dodatkowy klient pozyskany przez restaurację może generować dla centrali kilka strumieni wartości równocześnie – royalty, wpływ do funduszu reklamowego, opłaty technologiczne oraz dodatkowy wolumen produktów kupowanych przez franczyzobiorcę z supply chain.
Dlatego nacisk zarządu na order count, a nie wyłącznie samą wartość sprzedaży, jest logiczny.
Konsument zwalnia, ale Domino’s zdobywa klientów
Największym problemem pierwszej połowy roku jest sprzedaż porównywalna. U.S. same-store sales wzrosły o 0,9% w Q1 i zaledwie o 0,1% w Q2. Łącznie daje to 0,5% w H1 wobec 1,4% rok wcześniej. International same-store sales ex FX spadły odpowiednio o 0,4% i 0,1%, co przełożyło się na -0,2% za półrocze.
Na pierwszy rzut oka sytuacja wygląda więc bardzo słabo. Jeszcze w całym FY2025 Domino’s zanotowało 3,0% wzrostu SSS w USA oraz 1,9% za granicą.
Jest jednak jeden istotny pozytywny sygnał. Zarząd poinformował, że w Q2 liczba zamówień rosła zarówno w delivery, jak i carryout. CEO Russell Weiner określił wzrost order count jako najważniejszy czynnik długoterminowego sukcesu i wskazywał, że Domino’s pozyskało w kwartale miliony nowych klientów.
Oznacza to, że płaski SSS nie musi wynikać z utraty klientów na rzecz konkurencji. Przynajmniej część problemu ma charakter cenowo-miksowy i makroekonomiczny.
Domino’s funkcjonuje przy tym w segmencie bardzo wrażliwym na value proposition. Pizza jest relatywnie łatwa do promowania jako niedrogi posiłek dla kilku osób, ale konsumenci mają ogromną liczbę substytutów. W okresach presji na dochody rozporządzalne promocje i cena stają się więc ważnym elementem walki o częstotliwość wizyt.
„Value” pozostaje centralnym elementem strategii
Domino’s odpowiedziało na słabszego konsumenta agresywnymi promocjami. W 2025 r. wprowadziło m.in. „Best Deal Ever”, pozwalający kupić dowolną pizzę z dowolnymi dodatkami za 9,99 USD. Oferta była ponawiana również w 2026 r.
W styczniu spółka oferowała dużą pizzę z dwoma dodatkami w carryout za 6,99 USD, a w kolejnych miesiącach prowadziła akcje z 50-procentową obniżką cen pizz zamawianych cyfrowo.
Strategia nie polega jednak wyłącznie na rabatach. Kluczowe jest wykorzystanie skali Domino’s do zaoferowania ceny, której mniejsi konkurenci nie są w stanie utrzymywać równie długo przy podobnej rentowności franczyzobiorców.
To ważne, ponieważ Domino’s już przed 2026 r. miało silną pozycję konkurencyjną. Spółka szacowała swój udział w amerykańskim QSR pizza na około 33% w delivery i 20% w carryout. W latach 2015–2025 cała kategoria rosła średnio zaledwie o około 1,5% rocznie, podczas gdy Domino’s zwiększyło swój udział rynkowy o około 11 pkt proc.
Teza nie musi więc zakładać mocnego wzrostu całego rynku pizzy. Domino’s może rosnąć poprzez dalsze odbieranie udziałów konkurentom.
Delivery i carryout – Domino’s chce wygrywać w obu kanałach
Przez wiele lat Domino’s było przede wszystkim synonimem dostawy. Dziś carryout jest równie ważnym filarem strategii.
Według danych spółki w USA delivery odpowiadało za około 45% transakcji, ale 56% sprzedaży, podczas gdy carryout odpowiadało za około 55% transakcji i 44% sprzedaży. Różnica wynika m.in. z wyższej przeciętnej wartości zamówienia dostawowego.
Rozwój carryout jest atrakcyjny ekonomicznie. Franczyzobiorca nie ponosi kosztu dostawy ostatniej mili, może obsłużyć większą liczbę zamówień przy tej samej bazie lokalowej, a klient otrzymuje niższą cenę.
Z kolei delivery pozostaje obszarem, w którym Domino’s posiada wyjątkowo rozwiniętą własną infrastrukturę. W przeciwieństwie do większości restauracji współpracujących z agregatorami spółka stara się zachować sam proces dostawy w swoim ekosystemie.
Dobrym przykładem jest współpraca z DoorDash. Domino’s weszło na marketplace DoorDash w 2025 r., aby docierać do nowych klientów, ale zamówienia nadal realizują kierowcy Domino’s. Spółka szacowała potencjalną wartość rynku agregatorów dla swojej marki nawet na 1 mld USD.
To interesujący kompromis: Domino’s korzysta z zasięgu aplikacji agregatora, ale nie oddaje mu całej relacji operacyjnej z klientem.
Digital nadal jest jedną z największych przewag Domino’s
Ponad 85% sprzedaży detalicznej w USA było w 2025 r. realizowane poprzez kanały cyfrowe.
Tak wysoki udział oznacza nie tylko niższy koszt przyjmowania zamówień. Domino’s uzyskuje ogromną bazę danych o klientach, możliwość personalizacji promocji oraz znacznie łatwiejsze kierowanie użytkowników do programu lojalnościowego.
W 2026 r. spółka dodatkowo przebudowała swoją stronę i aplikację. W sierpniu zachęcała klientów do testowania nowego procesu zamawiania, oferując użytkownikom kupon o wartości 5 USD na kolejne zamówienie.
Również Domino’s Tracker otrzymał w marcu nowe funkcje, w tym dokładniejsze prognozowanie czasu przygotowania zamówienia wykorzystujące technologię AI.
Nie są to projekty, które same w sobie zmienią trajektorię finansową spółki. Łącznie wzmacniają jednak przewagę opartą na wygodzie i niskim tarciu procesu zakupowego. Przy ponad 20 mld USD globalnej sprzedaży systemowej nawet niewielka poprawa konwersji cyfrowej lub częstotliwości zamówień ma znaczenie finansowe.
Rozwój sieci przejmuje część ciężaru wzrostu
Domino’s miało na koniec czerwca 22 531 restauracji, o 389 więcej niż na początku roku. W USA przybyło netto 45 lokali, a na rynkach międzynarodowych 344. W ostatnich czterech kwartałach liczba restauracji zwiększyła się o 995.
Dynamika jest ważna właśnie dlatego, że same-store sales są obecnie bliskie zera. Wzrost global retail sales o 3,2% w H1 został w dużej mierze wygenerowany przez większą bazę lokali.
Długoterminowo przestrzeń nadal jest znaczna. Podczas Investor Day Domino’s szacowało potencjał na około 8,5 tys. lokali w USA i 40 tys. na rynkach międzynarodowych. Na koniec 2025 r. było to odpowiednio 7 186 i 14 956.
Największa przestrzeń pozostaje więc poza Stanami Zjednoczonymi.
International – ogromny potencjał, ale obecnie słaby like-for-like
Międzynarodowa sieć jest ponad dwukrotnie większa od amerykańskiej pod względem liczby restauracji, choć generuje około połowy globalnej sprzedaży systemowej. Na koniec 2025 r. USA odpowiadały za około 33% lokali i 50% global retail sales.
To pokazuje jednocześnie potencjał i problem.
Potencjał polega na tym, że zagraniczne AUV są przeciętnie znacznie niższe niż w Stanach Zjednoczonych. Jeżeli marka wraz z dojrzewaniem poszczególnych rynków zwiększa sprzedaż jednostkową, międzynarodowy biznes może rosnąć szybciej niż sama liczba restauracji.
Problemem jest obecnie SSS. Po 32 kolejnych latach dodatniego international same-store sales dynamika w H1 2026 spadła lekko poniżej zera.
Nie jest to na razie skala, która podważałaby tezę inwestycyjną. Spadek o 0,2% jest niewielki, a globalna sieć zagraniczna nadal szybko rośnie. Jeżeli jednak ujemny SSS utrzymałby się przez kilka kolejnych lat, ekspansja zaczęłaby coraz bardziej zależeć od samych nowych otwarć.
Dotychczasowe cele długoterminowe są dziś ambitnym punktem odniesienia
Na Investor Day w 2023 r. Domino’s przedstawiło cele na lata 2024–2028 zakładające ponad 7% rocznego wzrostu global retail sales, ponad 1 100 nowych restauracji netto rocznie oraz ponad 8% rocznego wzrostu wyniku operacyjnego.
Bieżąca sytuacja odbiega od tej ścieżki.
W H1 2026 global retail sales rosły o 3,2%, a liczba lokali zwiększyła się o 389. Operating income radzi sobie lepiej i wzrósł o 6,3%.
Nie oznacza to automatycznie, że potencjał długoterminowy zniknął. Pokazuje natomiast, że 2026 jest okresem wyraźnie słabszym od pierwotnego tempa zakładanego przy prezentacji strategii Hungry for MORE.
Dla inwestora ważniejsze od samego celu jest obecnie obserwowanie, czy wzrost order count w Q2 przełoży się z czasem na wyższą sprzedaż porównywalną. Jeżeli tak, połączenie dodatnich comps i około tysiąca otwarć rocznie mogłoby ponownie podnieść global retail sales w okolice wcześniejszych ambicji.
Cash flow pozostaje bardzo mocną stroną
Domino’s wygenerowało w H1 352,6 mln USD przepływów operacyjnych wobec 366,9 mln USD rok wcześniej. CAPEX wzrósł z 35,2 do 39,0 mln USD, przez co free cash flow spadł o 5,5% do 313,6 mln USD.
Spadek nie wynika jednak z załamania operacyjnego. Spółka wskazywała przede wszystkim na zmiany kapitału obrotowego oraz timing wydatków reklamowych.
Najważniejsze jest to, jak mało kapitału wymaga centralny biznes w stosunku do swojej skali. W 2025 r. Domino’s wygenerowało 792,1 mln USD CFO i 671,5 mln USD FCF przy ponad 20,1 mld USD global retail sales.
CAPEX grupy wyniósł w całym 2025 r. zaledwie 120,6 mln USD. Większość wydatków związanych z nowymi lokalami ponoszą franczyzobiorcy.
To jeden z najważniejszych powodów, dla których Domino’s może jednocześnie rozwijać system, obsługiwać zadłużenie, wypłacać rosnącą dywidendę i prowadzić duże buybacki.
Zadłużenie jest wysokie, ale model został pod nie świadomie skonstruowany
Leverage ratio wynosiło na koniec H1 4,3x, wobec 4,7x rok wcześniej i 4,4x na koniec 2025 r.
Na pierwszy rzut oka jest to wysoki poziom. Domino’s od lat wykorzystuje jednak sekurytyzowaną strukturę finansowania opartą na bardzo przewidywalnych przepływach z franczyzy.
W takim modelu sama wysokość długu nie jest najważniejsza. Kluczowa jest stabilność wpływów z royalty, rentowność franczyzobiorców oraz zdolność spółki do generowania cash flow.
Ryzyko istotnie wzrosłoby dopiero wtedy, gdyby spadki sprzedaży porównywalnej zaczęły prowadzić do słabszej ekonomiki restauracji, zahamowania rozwoju sieci i trwałego spadku opłat franczyzowych.
Na razie nic takiego nie widać. Store count nadal rośnie, a operating income również pozostaje dodatni.
Domino’s agresywnie skupuje akcje
W H1 spółka odkupiła 632 tys. akcji za 231,3 mln USD. W samym Q2 buyback wyniósł 156,2 mln USD. Na koniec kwartału do wykorzystania pozostawała autoryzacja w wysokości 1,23 mld USD.
Skala jest istotna względem kapitalizacji spółki wynoszącej około 11,5 mld USD.
Buyback ma również realny wpływ na dynamikę EPS. W Q2 zysk netto wzrósł o 3,6%, podczas gdy rozwodniony EPS wzrósł o 6,8% właśnie m.in. dzięki mniejszej średniej liczbie akcji.
To charakterystyczna część modelu Domino’s: wolny przepływ pieniężny jest w dużej mierze zwracany akcjonariuszom.
Dywidenda rośnie szybciej niż biznes
Na początku 2026 r. zarząd zwiększył kwartalną dywidendę o 15%, z 1,73 do 1,99 USD na akcję. Taki sam poziom został utrzymany przy dywidendzie zadeklarowanej po Q2.
W ujęciu rocznym oznacza to 7,96 USD na akcję. Przy kursie w okolicy 346 USD daje to stopę dywidendy nieco powyżej 2%.
Nie jest to więc typowa spółka dywidendowa. Znacznie ważniejszy dla akcjonariusza pozostaje łączny zwrot kapitału przez dywidendę + buyback.
Zmiana CEO – warto obserwować ciągłość strategii
W czerwcu Domino’s poinformowało o planowanej zmianie na stanowisku CEO. Joe Jordan ma objąć funkcję 1 października 2026 r., natomiast Russell Weiner przejdzie na stanowisko Executive Chairman.
Nie wygląda to na radykalną zmianę strategiczną. Jordan jest wieloletnim menedżerem Domino’s, kierował wcześniej biznesem międzynarodowym, a ostatnio odpowiadał m.in. za kluczowe inicjatywy dotyczące loyalty, e-commerce oraz działalności w USA.
Z perspektywy inwestora sukcesja powinna więc oznaczać raczej kontynuację Hungry for MORE niż rozpoczęcie kolejnego turnaroundu.
Mimo to warto obserwować podejście nowego CEO do promocji cenowych, tempa otwierania restauracji oraz kapitału zwracanego akcjonariuszom.
Co sądzą analitycy?
Wall Street pozostaje umiarkowanie pozytywna. Według konsensusu 30 analityków ocenia Domino’s jako Buy. Średnia cena docelowa wynosi 380,48 USD, mediana 375 USD, najniższy target 270 USD, a najwyższy 450 USD. Wobec kursu 346,27 USD oznacza to około 9,9% potencjału wzrostu.
Jednocześnie po ostatnich wynikach widać sporą różnicę zdań. Loop Capital obniżył rekomendację do Hold i target z 522 do 353 USD, Wells Fargo utrzymuje Hold z celem 350 USD. Z kolei Bank of America pozostaje przy Buy i 450 USD, Deutsche Bank przy Buy i 400 USD, a UBS przy Buy i 375 USD.
Rozbieżność jest zrozumiała. Po stronie byków znajdują się silna marka, udziały rynkowe, model franczyzowy, rozwój sieci i ogromny FCF. Po stronie sceptyków przede wszystkim niemal zerowy same-store sales oraz znacznie wolniejsze tempo wzrostu niż zakładane kilka lat temu.
Wycena jest dużo bardziej umiarkowana niż w Starbucks czy Wingstop
Przy cenie 346,27 USD Domino’s jest wyceniane na około 19,6x ostatniego raportowanego zysku.
Konsensus analityków zakłada jednak skorygowany EPS FY2026 na poziomie 19,02 USD, czyli wzrost o 8,2%. Oznacza to około 18,2x forward P/E. Na FY2027 prognozowany EPS wynosi 20,87 USD, co przy obecnym kursie obniża mnożnik do około 16,6x.
To interesująca różnica w stosunku do pozostałych analizowanych sieci restauracyjnych.
Starbucks jest obecnie wyceniany przede wszystkim pod odbudowę rentowności. Wingstop otrzymuje premię za bardzo szybki rozwój sieci. Domino’s wygląda bardziej jak dojrzały compounder, w którym rynek płaci za stabilność, cash flow i buyback, ale nie zakłada ekstremalnie wysokiego wzrostu.
Analitycy oczekują wzrostu przychodów z 4,94 mld USD w 2025 r. do około 5,18 mld USD w 2026 r., czyli o 4,8%. Na 2027 r. prognoza wynosi 5,31 mld USD, czyli kolejne 2,5%. Jednocześnie EPS ma rosnąć szybciej: o 8,2% w 2026 r. i 9,7% w 2027 r.
To implikuje dalszą poprawę efektywności operacyjnej i pozytywny wpływ buybacków.
Najważniejsze ryzyka
Pierwszym ryzykiem pozostaje sprzedaż porównywalna. Wzrost sieci może przez długi czas kompensować płaski like-for-like, ale trudno utrzymać wysoką dynamikę zysków wyłącznie poprzez otwieranie nowych restauracji. Szczególnie istotna jest sytuacja międzynarodowa, gdzie po 32 latach dodatnich comps H1 2026 przyniosło lekki spadek.
Drugim ryzykiem jest presja promocyjna. Domino’s może finansować atrakcyjne ceny dzięki skali, ale wojna cenowa prowadzona zbyt długo może pogarszać rentowność franczyzobiorców.
Trzecim jest wysokie zadłużenie. Przy stabilnym royalty stream jest ono łatwe do obsługi, ale ogranicza elastyczność w przypadku mocnego i długotrwałego spadku sprzedaży.
Czwartym jest jakość międzynarodowych master-franczyzobiorców. Domino’s nie kontroluje bezpośrednio działalności ponad 15 tys. zagranicznych placówek. Problemy operacyjne dużego partnera mogą wpływać na tempo rozwoju marki mimo dobrej sytuacji samej centrali.
Piątym jest ryzyko wykonania sukcesji CEO. Nie wygląda ono obecnie na duże, ponieważ Joe Jordan wywodzi się z organizacji, ale zmiana lidera zawsze zwiększa niepewność w okresie, gdy dynamika sprzedaży pozostaje słaba.
Co jest teraz najważniejsze dla inwestora?
Domino’s znajduje się w interesującej sytuacji. Nie ma obecnie problemu z modelem biznesowym. Przeciwnie – pierwsze półrocze bardzo dobrze pokazuje jego odporność. Same-store sales praktycznie stoją w miejscu, a mimo tego przychody rosną, operating income zwiększa się o ponad 6%, liczba restauracji nadal szybko rośnie i spółka generuje ponad 300 mln USD FCF w pół roku.
Najważniejsze pytanie dotyczy więc tempa, a nie kierunku.
Jeżeli U.S. comps wrócą do 2–3%, international ponownie będzie dodatni, a liczba restauracji będzie zwiększać się o około tysiąc rocznie, obecny model powinien umożliwiać wzrost EPS w tempie wyraźnie wyższym niż przychody dzięki royalty, supply chain i buybackom.
Jeżeli natomiast comps pozostaną około zera przez kilka lat, historia będzie coraz bardziej przypominać wolno rosnącą franczyzę konsumencką, a nie compounder zdolny do generowania wysokiego jednocyfrowego lub dwucyfrowego wzrostu EPS.
W kolejnych raportach szczególnie obserwowałbym cztery wskaźniki:
- U.S. same-store sales i order count – czy rosnąca liczba zamówień zaczyna przekładać się na wyraźniejszy wzrost sprzedaży.
- International same-store sales – czy Q1–Q2 okażą się krótkim przerwaniem wieloletniego trendu, czy początkiem słabszego okresu.
- Net store growth – szczególnie czy trailing twelve months powróci powyżej 1 100 lokali.
- Supply chain margin i franchisee profitability – bo to właśnie rentowność franczyzobiorców decyduje o zdolności systemu do dalszej ekspansji.
Podsumowanie – Domino’s Okiem Stratega
Domino’s po pierwszym półroczu 2026 r. nie prezentuje tak efektownego turnaroundsu jak Starbucks ani tak szybkiego wzrostu liczby lokali jak Wingstop. Pokazuje natomiast coś innego: bardzo odporny, dojrzały model biznesowy, który potrafi zwiększać zyski nawet wtedy, gdy sprzedaż istniejących restauracji praktycznie nie rośnie.
99-procentowy udział franczyzy, ponad 22,5 tys. lokali, własny supply chain, ponad 85% sprzedaży cyfrowej w USA i ogromna skala powodują, że Domino’s posiada kilka niezależnych źródeł przewagi konkurencyjnej.
Największym pozytywnym sygnałem z Q2 nie jest 0,1% wzrostu same-store sales, lecz wzrost liczby zamówień zarówno w delivery, jak i carryout. Jeżeli nowi klienci zostaną w ekosystemie Domino’s, dołączą do programu lojalnościowego i zwiększą częstotliwość zakupów, obecna słabość SSS może okazać się przejściowa.
Z drugiej strony nie ma jeszcze podstaw, aby uznać powrót do szybkiego wzrostu za przesądzony. Global retail sales rośnie obecnie o około 3%, czyli wyraźnie wolniej niż historyczne ambicje spółki.
Najciekawszym elementem Domino’s jest obecnie wycena. Przy około 18x prognozowanego EPS na 2026 r. rynek nie wymaga powrotu do hiperwzrostu, aby inwestycja miała sens. Konsensus oczekuje około 8–10% wzrostu EPS w najbliższych latach, spółka wypłaca około 2,3% dywidendy i prowadzi duży buyback.
Dlatego Domino’s wygląda dziś bardziej jak zakład na stabilny compounding i dalsze zdobywanie udziałów rynkowych niż klasyczna growth story. Jeśli sprzedaż porównywalna odbije, pojawia się dodatkowa dźwignia wzrostowa. Jeżeli pozostanie słaba, obecna wycena daje znacznie większy margines bezpieczeństwa niż w przypadku wielu innych wysokiej jakości sieci restauracyjnych.
